
무한매수법은 미리 정한 투자금을 나누어 매수하고, 평균 매입단가와 보유 상태에 따라 매도하는 규칙형 투자 전략입니다. 국내에서는 라오어의 미국 레버리지 ETF 투자법을 가리키는 이름으로 알려져 있습니다. 핵심은 매일의 감으로 매매하는 일을 줄이는 데 있습니다. 이름과 달리 자금은 유한하며, 분할 횟수를 늘려도 손실이나 자금 소진을 없앨 수는 없습니다.
이 가이드는 초기 공개 방식의 구조, 후속 버전을 읽는 법, 주문의 실제 의미, 계산 예제와 위험 점검을 함께 다룹니다. 조사 기준일은 2026년 11월 2일이고, 2026년 11월 14일에 공개된 규칙을 실제 과거 가격에 적용한 검증 결과(18~26절)와 도표·영상을 더했습니다. 1~16절 예제의 가격·계좌는 모두 설명을 위해 만든 가상 값이며 실제 수익률이나 현재 시세가 아닙니다. 18~26절의 수치는 Finji가 일봉으로 계산한 과거 재생(백테스트) 결과이고, 실제 계좌의 수익이나 미래 수익을 뜻하지 않습니다. 투자 판단을 돕는 교육 자료로, 특정 상품의 매수 권유나 개인별 투자 자문이 아닙니다.
먼저 기억할 네 가지
① ‘무한’은 원금을 무한히 추가한다는 뜻으로 받아들이면 안 됩니다.
② 40분할은 반드시 40거래일 안에 끝난다는 뜻이 아닙니다.
③ 3배 ETF는 장기 수익률 3배를 보장하는 상품이 아닙니다.
④ 익절한 거래만 보면 자금이 묶인 손실과 계좌 전체의 손익을 놓칩니다.
과거 가격으로 돌려 본 결과 (18~26절)
① 미국 TQQQ(2010~2026년)에서 무한매수법은 초기 방식이 연 +15.2%, V2.2가 연 +17.0%였습니다. 같은 기간 TQQQ를 그냥 보유하면 연 +38.5%, 1배인 QQQ는 연 +17.5%였습니다. 계산한 것은 이 두 버전이고, 현재 공식 버전인 V4.0은 계산하지 못했습니다.
② 그 수익의 대부분은 규칙보다 ‘TQQQ를 계좌의 30%쯤 들고 있었다’는 데서 나왔습니다. 무한매수법이 보유보다 나았던 해는 TQQQ가 내린 해뿐이었습니다.
③ 끝난 사이클의 96%가 이익이었지만, 하락 초입에 시작한 사이클은 40회분을 다 쓰고 도중에 계좌가 −46%까지 내려갔습니다.
④ 한국 KODEX 레버리지에서는 연 +4.5%로 그냥 보유(+14.1%)에 크게 못 미쳤습니다. 차이는 규칙이 아니라 기초지수의 추세와 변동성에서 나왔습니다.
⑤ 매달 적립하는 조건에서는 QQQ·TQQQ를 사서 보유한 계좌의 세후 수익률이 더 높았습니다. 다만 TQQQ 적립은 1999~2008년에 넣은 돈의 17%만 남았습니다.
1. 무한매수법은 어떤 전략인가
정해 둔 자금의 일부로 시작해 여러 시점에 나누어 사고, 평균 매입단가를 기준으로 정한 가격에서 일부 또는 전부를 파는 방식입니다. 한 번의 매수부터 보유분 정리까지를 ‘사이클’로 생각하면 이해하기 쉽습니다. 다음 사이클의 원금·매수액을 어떻게 정할지는 별도 규칙입니다.
라오어의 『라오어의 미국주식 무한매수법』은 2021년 6월 2일에 출간되었습니다(알키, 216쪽). 2022년 8월에는 후속 책 『라오어의 미국주식 밸류 리밸런싱』이 나왔습니다. 저자가 운영하는 네이버 카페의 멤버는 13만 7,879명, 유튜브 채널 구독자는 13.3만 명입니다(2026-11-14 표시 기준). 출판사 소개와 목차에는 분할매수뿐 아니라 종목 선택과 원금 소진 시 매도법도 다뤄져 있습니다. 따라서 전략을 이해하려면 ‘어떻게 살까’와 ‘더 살 돈이 없으면 어떻게 할까’를 함께 읽어야 합니다. 출판사 도서 소개
수익의 원천은 규칙 자체가 아니라 가격과 자금의 결합
예를 들어 가격이 내려갈 때 같은 금액으로 더 많은 주식을 확보하면 평균단가는 낮아질 수 있습니다. 이후 가격이 충분히 반등하면 처음 매수한 가격까지 회복하지 않아도 이익을 낼 수 있습니다. 하지만 추가매수는 더 많은 돈을 위험에 노출하는 결정입니다. 평균단가가 내려가는 동안 평가손실 금액이 커질 수 있고, 반등이 늦으면 남은 현금부터 소진됩니다.
예측 부담을 줄이는 규칙과 수익을 보장하는 규칙은 다릅니다. 어떤 가격 경로에서 현금을 얼마나 쓰고, 어떤 조건에서 손익을 확정하는지까지 정해야 비로소 검증 가능한 전략이 됩니다.
2. 적립식 투자·물타기와 무엇이 다른가
| 방법 | 자금·매수 기준 | 매도 기준의 특징 |
|---|---|---|
| 일반적인 정액 적립식 | 급여 등으로 일정 금액을 주기적으로 투자 | 장기 목표·인출 계획에 따라 결정 |
| 무한매수법 | 전략에 배정한 자금을 나누고 버전별 조건으로 주문 | 평단·회차·보유 상태에 따른 매도 규칙 |
| 즉흥적인 물타기 | 하락할 때 계획 없이 추가 자금 투입 | 탈출 가격·자금 한도가 불명확할 수 있음 |
| 마틴게일 | 손실 후 투입액을 배수로 확대 | 회복 시 이전 손실을 만회하려는 구조 |
| 그리드 매매 | 여러 가격 간격에 매수·매도 주문 배치 | 격자 간 가격 이동을 이용 |
| 포트폴리오 리밸런싱 | 자산별 목표 비중에서 벗어나면 조정 | 계좌 전체의 비중·위험을 관리 |
이 표는 전략의 구조를 비교한 Finji의 설명입니다. 같은 ‘분할매수’라도 외부에서 돈이 계속 들어오는지, 정해 둔 원금 안에서만 운용하는지에 따라 현금 소진의 의미가 다릅니다. 매수액을 손실 때마다 두 배로 바꾸면 고정 분할 방식과 다른 위험 구조가 됩니다.
정액 적립식은 가격이 높을 때 수량이 적고 낮을 때 많아지는 효과가 있지만, 이 효과만으로 이익이나 손실 방지가 보장되지는 않습니다. 장기간의 보유 계획과 거래 비용도 함께 고려해야 합니다. FINRA의 정액 적립식 설명
3. 주요 추천 종목과 대안 ETF
무한매수법의 원형을 살펴볼 때 우선 추천하는 검토 종목은 TQQQ와 SOXL입니다. 라오어가 2021년 인터뷰에서 직접 언급한 두 종목으로, 이 글의 핵심 비교 대상입니다. 당시 언급을 현재 저자의 최신 추천 목록이나 지금 가격에서의 매수 신호로 해석하지는 않습니다. 저자 인터뷰의 추천 종목 설명
추가로 UPRO는 기초지수의 범위를, QLD·SSO는 레버리지 배수를 비교할 후보로 소개합니다. 아래 선정 이유는 상품 구조에 근거한 Finji의 해설입니다. 수익률 순위나 검증된 최적 조합을 뜻하지 않으며, 추가 후보를 저자의 공식 대체 종목으로 제시하는 것도 아닙니다.
| 검토 구분 | 종목·운용사 | 기초지수·일일 목표 | 추천·비교 이유 | 핵심 위험 |
|---|---|---|---|---|
| 핵심 후보 | TQQQ · ProShares | Nasdaq-100 · +3배 | 저자가 언급한 대표 종목, 원형 이해의 출발점 | 대형 성장주 영향·3배 손실 확대 |
| 핵심 후보 | SOXL · Direxion | NYSE Semiconductor Index · +3배 | 저자가 언급한 반도체 업종 후보 | 반도체 집중·업황 충격과 3배 노출 |
| 기초지수 비교 | UPRO · ProShares | S&P 500 · +3배 | 미국 대형주 전반을 대상으로 범위 비교 | 시장 전체 하락에도 큰 손실 가능 |
| 배수 비교 | QLD · ProShares | Nasdaq-100 · +2배 | TQQQ와 같은 지수에서 2배·3배 비교 | 2배도 고위험, 장기 누적 2배 보장 아님 |
| 지수·배수 비교 | SSO · ProShares | S&P 500 · +2배 | 미국 대형주 전반의 2배 대안 비교 | 주식시장 위험·복리와 추적 차이 |
표의 배수는 모두 비용 차감 전 하루 수익률 목표입니다. 같은 기간의 장기 누적수익률 배수를 보장하지 않습니다. 상품 구조는 2026-11-02 운용사 공식 페이지로 확인했으며, 종목명 링크에서 최신 투자설명서와 상품 정보를 볼 수 있습니다.
TQQQ — 원형을 이해하기 위한 우선 검토 종목
TQQQ는 ProShares UltraPro QQQ로 Nasdaq-100의 일일 수익률 +3배를 목표로 합니다. 원형과의 관련성을 먼저 이해하려는 독자에게 이 글이 우선 살펴보도록 제안하는 종목입니다. SOXL처럼 반도체 한 업종만을 대상으로 하지 않아, 두 상품을 비교하면 성장주 전반의 움직임과 특정 업종 집중의 차이를 살펴볼 수 있습니다. TQQQ 공식 설명
- 검토 이유: 저자 언급 종목 중 하나로 본문의 평단·분할매수·회차 예제를 이해하는 출발점이 됩니다.
- 확인할 위험: 미국 주식 전체를 균등하게 보유하는 상품이 아닙니다. 주요 성장주의 동반 하락과 높은 변동성에 영향을 받으며, 3배 구조로 손실이 확대될 수 있습니다.
- 주문 전 확인: 자신의 증권사 LOC 지원, 실제 호가 차이, 1회 예산으로 주문할 수량, 적용할 버전의 TQQQ 규칙을 확인합니다.
SOXL — 반도체 업황을 따로 점검해야 하는 핵심 후보
SOXL은 Direxion Daily Semiconductor Bull 3X ETF입니다. 공식 기초지수는 NYSE Semiconductor Index이며 일일 +3배가 목표입니다. 반도체 기업과 장비 기업에 집중한 상품이므로, 반도체 수요·설비투자·재고·수출 규제 같은 업종 요인을 별도로 이해할 때 검토할 후보입니다. 이는 상품의 업종 집중에 대한 Finji의 해석입니다. SOXL 공식 설명
- 검토 이유: 저자가 언급한 또 하나의 대표 종목으로, 업종 집중형 레버리지 상품에서 분할매수가 어떻게 작동하는지 살펴볼 수 있습니다.
- 확인할 위험: 여러 반도체 기업을 담더라도 업황 충격은 동시에 받을 수 있습니다. 큰 반등 가능성만 보고 선택하면 장기 하락과 자금 소진 위험을 놓칩니다.
- 주문 전 확인: TQQQ의 목표가·회차 계산을 SOXL에 그대로 복사하지 않습니다. 실제 적용 버전에서 두 종목에 다른 규칙을 쓰는지 먼저 확인합니다.
UPRO — 미국 대형주 전반으로 범위를 넓혀 비교할 때
UPRO는 ProShares UltraPro S&P500으로 S&P 500의 일일 +3배를 목표로 합니다. 반도체 한 업종 또는 Nasdaq-100에 집중하는 구조와 비교하려는 경우의 후보입니다. 기초지수가 넓다는 사실만으로 안전해지거나 무한매수법의 성과가 좋아지는 것은 아닙니다. 매수·매도 간격, 현금 소진 빈도와 미회복 기간을 별도로 검증해야 합니다. UPRO 공식 설명
QLD·SSO — 3배 노출이 부담될 때 비교하는 2배 후보
QLD는 Nasdaq-100 일일 +2배, SSO는 S&P 500 일일 +2배를 목표로 합니다. TQQQ와 QLD, UPRO와 SSO를 각각 비교하면 기초지수는 유지하면서 배수가 달라질 때의 영향을 살펴볼 수 있습니다. 2배 상품도 원금 손실 위험이 큰 레버리지 ETF이며, 계좌 위험이 3배 상품의 정확히 2/3가 된다는 뜻은 아닙니다. QLD 공식 설명, SSO 공식 설명
배수가 바뀌면 목표 가격에 도달하는 경로와 보유 기간도 달라집니다. 3배 상품의 분할 수·익절률·자금 소진 대응을 그대로 가져와 동일한 성과를 기대해서는 안 됩니다. 2배로도 손실을 감당하기 어렵다면 비레버리지 지수 ETF를 이용한 일반 분할매수와 먼저 비교하는 편이 적절합니다.
종목을 고를 때 함께 확인할 기준
- 규칙과 종목의 일치: 확보한 원문이 해당 종목에 적용되는지 확인합니다.
- 기초자산과 중복: 지수·업종·주요 기업의 중복을 살피고 기존 보유 자산까지 합산합니다.
- 실제 거래 조건: 증권사 주문 지원, 호가 차이, 거래대금, 정수 수량·수수료를 확인합니다. 거래량이 많아도 원하는 주문의 전량 체결을 보장하지 않습니다.
- 하락 구간의 현금 계획: 기대 익절 횟수보다 먼저 자금 소진·최대낙폭·미회복 기간을 비교합니다.
TQQQ와 SOXL을 함께 보유한다고 위험이 절반으로 나뉘지는 않습니다. 두 상품 모두 미국 주식시장과 기술 업종의 영향을 받기 때문에 같은 충격에 동반 하락할 수 있습니다. 실제 분산 효과를 보려면 이름이나 종목 수보다 기초자산의 중복과 하락장에서의 상관관계를 살펴야 합니다.
같은 운용사 상품 목록에 나온다는 이유만으로 인버스 상품이나 개별 종목 레버리지 ETF를 동일한 대안으로 취급하지 않습니다. 예를 들어 SOXS는 SOXL과 반대로 움직이는 일일 −3배 목표 상품이므로 이 글의 상승 방향 매수 전략에 그대로 대입할 수 없습니다. 운용사의 SOXL·SOXS 방향 구분
낮은 주당 가격도 ‘저평가’의 증거가 아닙니다. 액면분할·역분할은 보유 수량과 주당 가격을 함께 바꿉니다. 상품의 위험과 가치를 비교할 때는 주당 가격 대신 기초자산·레버리지·총 노출 규모를 봅니다.
한국 종목 추천: 국내 주식형과 국내 상장 미국지수형
한국 주식시장에 적용할 후보를 하나부터 검토한다면 KODEX 레버리지(122630)를 먼저 비교할 만합니다. KOSPI200을 대상으로 하는 일일 2배 상품이어서, 특정 기업 한 곳에 집중하지 않고 국내 대표 주식지수의 가격 경로를 연구할 수 있기 때문입니다. 더 공격적인 비교 대상은 KODEX 코스닥150 레버리지(233740), 레버리지를 쓰지 않는 분할매수 비교 대상은 KODEX 200(069500)입니다.
아래 추천은 기초지수·배수·환율 구조에 따른 Finji의 검토 우선순위입니다. 라오어가 공식 지정한 한국 종목 목록이나 국내 무한매수법의 수익률 순위가 아닙니다. 2026년 11월 14일 보강에서 KODEX 레버리지·KODEX 코스닥150 레버리지·KODEX 200에 40분할·10% 익절 규칙을 그대로 적용해 계산했고, 결과는 22절에 있습니다. 나머지 상품은 계산하지 않았습니다. 한국에 상장된 상품이라도 투자 대상이 한국 주식인지 미국 주식인지 먼저 구분해야 합니다.
① 한국 주식시장에 투자하는 후보
| 검토 구분 | 종목·코드 | 기초지수·목표 | 선정 이유와 확인할 점 |
|---|---|---|---|
| 국내 지수형 우선 검토 | KODEX 레버리지 · 122630 | KOSPI200 · 일일 +2배 | 국내 대표 지수를 대상으로 분할매수 규칙을 연구할 출발점. 시장 하락과 일일 재설정에 따른 손실을 감수해야 함 |
| 공격적 비교 후보 | KODEX 코스닥150 레버리지 · 233740 | 코스닥150 · 일일 +2배 | 코스닥 시장을 별도로 연구할 때 비교. 코스피와 다른 구성·변동성, 장기 하락과 현금 소진을 따로 점검 |
| 비레버리지 대안 | KODEX 200 · 069500 | KOSPI200 추종 · 레버리지 없음 | 일반 분할매수와 비교할 기준. 레버리지 구조의 위험은 피하지만 주식시장 하락에 따른 원금 손실은 가능 |
122630을 먼저 보는 이유: 개별 기업이나 한 업종의 반등 여부에만 기대지 않고 KOSPI200 전체를 대상으로 규칙을 검증할 수 있습니다. 다만 지수에도 업종·대형 종목의 비중 쏠림이 있으며, ‘한국 대표 지수니까 결국 회복한다’는 가정으로 추가 자금을 계속 넣어서는 안 됩니다. 233740은 수익이 더 잘 난다는 추천이 아니라 투자 대상을 코스닥으로 바꿨을 때의 공격적 비교 후보입니다. 두 상품 모두 2026-07-31 작성 간이투자설명서상 위험 1등급이며, 일일 2배가 보유기간 전체의 2배 수익을 뜻하지 않습니다. 122630 간이투자설명서, 233740 간이투자설명서
TIGER 레버리지(123320)도 KOSPI200 일일 +2배를 목표로 하는 같은 지수의 대안입니다. 122630과 비교할 때는 주문 시점의 호가 차이·괴리율·실제 거래 비용을 살펴보면 됩니다. 두 종목을 함께 보유해도 기초지수가 같아 시장 노출의 분산 효과는 제한적입니다. 이 글에서는 거래대금이나 유동성 순위를 산출하지 않았으므로 특정 상품이 항상 체결에 유리하다고 단정하지 않습니다. KRX의 TIGER 레버리지 상품 정보
069500을 함께 비교하는 이유: 레버리지를 제거한 같은 시장의 분할매수와 비교해야, 성과 차이가 매매 규칙에서 나왔는지 레버리지 노출에서 나왔는지 살펴볼 수 있습니다. 원래의 미국 3배 ETF 무한매수법과는 다른 운용 대안으로 구분합니다. KODEX 2026 상품 안내
② 한국 거래소에서 매매하는 미국지수 후보
아래 세 종목은 국내 상장 ETF이지만 투자 대상은 미국 주가지수입니다. 국내 장에서 원화로 주문할 수 있다는 점과 실제 투자 위험이 원화 자산이라는 것은 다릅니다. 미국 상장 TQQQ·QLD·SSO와는 환율 반영 방식, 거래 시간, 비용과 세후 손익이 달라질 수 있습니다.
| 선택 조건 | 종목·코드 | 일일 목표·환율 구조 | 선정 이유와 확인할 점 |
|---|---|---|---|
| 나스닥100·환노출 | TIGER 미국나스닥100레버리지(합성) · 418660 | 설명서상 NASDAQ-100 원화환산 지수의 일일 +2배, 원칙적으로 환헤지 미실시 | 나스닥100과 환율 영향을 함께 감수하는 조건의 후보. 원화환산 기준과 환헤지 정책을 확인 |
| 나스닥100·환헤지 | KODEX 미국나스닥100레버리지(합성 H) · 409820 | 나스닥100 일일 +2배, 환헤지 전략 | 나스닥100에 투자하면서 환율 영향을 줄이려는 조건의 후보. 헤지 비용과 잔여 환위험 확인 |
| 미국 대형주 전반·환헤지 | TIGER 미국S&P500레버리지(합성 H) · 225040 | S&P 500 일일 +2배, 환헤지형 | 나스닥100보다 투자 범위를 미국 대형주 전반으로 넓히는 비교 후보. 시장 전체의 하락 위험은 남음 |
환노출과 환헤지를 구분하기: 418660의 2024-04-04 작성 간이투자설명서는 원화환산 NASDAQ-100의 일간 변동을 기준으로 목표를 설명합니다. 이를 ‘달러 지수 수익률 2배에 환율 수익률 1배를 더한다’는 단순식으로 계산하지 않습니다. 원칙적으로 환헤지를 실행하지 않지만 필요 시 실행할 수 있다는 예외도 있습니다. 409820·225040의 이름에 붙은 H는 환헤지 전략을 뜻하며, 환율 영향이 완전히 사라진다는 보장은 아닙니다. 미래에셋 작성 418660 설명서(FunETF 제공), 409820 운용사 자료, 미래에셋증권의 환헤지 구분 자료
합성 ETF의 추가 확인점: 세 상품은 합성 방식이므로 스왑 거래상대방의 신용·계약 위험과 관련 비용을 함께 봐야 합니다. 한국과 미국 시장의 거래 시간도 다릅니다. 미국 현물시장이 열리지 않은 한국 장에서는 선물·환율·시장의 예상이 가격에 반영될 수 있어, 표시된 iNAV만 보고 원하는 가격에 체결된다고 가정하지 않습니다. 현재 호가 차이와 괴리율, iNAV의 기준 시점을 함께 확인합니다. 운용사의 합성·시차 관련 위험 설명
③ 한국 종목에 적용하기 전에 바꿔야 할 운용 조건
- 40분할·10% 익절을 최적값으로 복사하지 않습니다. 미국 3배 ETF에서 한국 2배 또는 비레버리지 상품으로 바꾸면 가격 경로와 목표가 도달 빈도가 달라집니다. 원화 기준 실제 가격·비용으로 분할 수, 매도 조건, 자금 소진 대응을 다시 검증합니다.
- 국내 종가 주문과 미국 LOC는 같은 기능으로 취급하지 않습니다. 통상 국내 ETF 정규장은 09:00–15:30, 종가 단일가 구간은 15:20–15:30입니다. 이 구간에는 LP의 호가제출 의무가 면제될 수 있어 호가 공백 가능성이 있습니다. 증권사가 지원하는 주문 유형과 가격 제한을 확인하고, 체결되지 않았을 때 다음 날 처리까지 정합니다. KRX ETF 매매제도, KRX 유동성공급자 제도
- 레버리지 ETF 거래 자격을 먼저 확인합니다. 계좌에 적용되는 사전교육·이수번호 등록·거래신청·기본예탁금 요건을 거래 증권사에서 확인합니다. 등록 절차와 적용 기준은 증권사·계좌에 따라 다를 수 있습니다. 금융투자교육원 이수 등록 안내, 키움증권 ETF 거래 안내 미국에 상장된 TQQQ·SOXL 같은 해외 레버리지 ETF도 2025년 12월부터 사전교육(1시간) 대상입니다. 금융위원회는 2026년 4월 21일, 해외 상장 레버리지 ETF·ETN에도 기본예탁금 1천만원을 신규 투자자부터 적용하는 시행령 개정안이 국무회의에서 의결됐다고 밝혔습니다. 금융위원회 보도자료 (2026-04-21)
- 종목별 성과보다 전체 계좌를 비교합니다. 남은 현금, 최대낙폭, 자금 소진 횟수, 미회복 기간과 거래 비용을 함께 기록합니다. 같은 지수의 비레버리지 ETF 분할매수도 비교 대상으로 둡니다.
개별 한국 주식도 가능한가? 분할매수 자체는 가능하지만, 한 기업의 실적 악화나 경쟁력 훼손으로 가격이 장기간 회복하지 못할 수 있습니다. 평균단가가 낮아져도 기업의 가치가 회복되는 것은 아닙니다. 따라서 이 가이드의 한국 종목 연구는 분산 지수 ETF부터 시작하도록 제안하며, 개별 주식·단일종목 레버리지·특정 테마 상품은 별도의 기업·산업 분석 없이 우선 추천하지 않습니다. 이는 집중 위험에 따른 선정 기준입니다.
자료 확인 범위: 국내 KODEX 레버리지 2종은 2026-07-31 작성 설명서, 국내 상장 미국지수 상품은 현재 접근 가능한 상품 안내와 2024~2025년 운용사 작성 자료를 함께 확인했습니다. 후자의 과거 자료를 최신 수익률·보수·규모로 인용하지 않았습니다. 실제 거래 전에는 증권사 화면에서 종목코드, 최신 투자설명서, 거래 조건을 다시 대조합니다.
4. 원금·분할 횟수·1회 매수액을 구분하기
계산에 쓰는 기호를 다음과 같이 정하겠습니다. 아래는 원리를 설명하는 공통 장부이며 특정 최신 버전의 공식 시트가 아닙니다.
- B: 한 사이클에 배정한 기준 원금
- N: 분할 수
- U = B ÷ N: 1회 기준 매수액
- Q: 현재 보유 수량
- A: 현재 보유분의 평균 매입단가
- C: 실제 주문에 사용할 수 있는 현금
- P: 현재 평가에 사용하는 가격
가령 B가 10,000달러, N이 40이면 U는 250달러입니다. 0.5회분은 125달러입니다. 같은 10,000달러를 20분할하면 U는 500달러가 됩니다. 분할 수를 줄이면 1회 투입액이 커지므로 같은 가격 흐름에서도 현금 사용 속도와 손익이 달라집니다. 이 비교는 산술 관계이지 20분할 또는 40분할의 우월성을 뜻하지 않습니다.
분할 횟수는 달력의 날짜 수와 다르다
지정 조건을 충족하지 않아 주문이 미체결되거나, 절반만 체결되거나, 주식 수량을 정수로 맞추면서 잔액이 남을 수 있습니다. 따라서 ‘1회분’은 기준 예산의 단위이고 ‘오늘은 몇 번째 거래일인가’와 별개입니다. 매일 주문했다는 사실만으로 40일째에 원금이 정확히 소진된다고 계산하면 안 됩니다.
금액이 아니라 정수 수량으로 주문할 때
125달러 예산으로 한도가 53달러인 매수 주문을 낸다면 수수료를 제외한 단순 계산으로 floor(125 ÷ 53) = 2주입니다. 한도 가격 기준 주문액은 106달러이고 19달러가 남습니다. 체결가가 52달러라면 실제 매수대금은 104달러입니다. 다음 회차 계산에는 주문 예정액이 아니라 실제 체결 내역을 반영해야 합니다.
여러 매수 주문의 합계와 수수료를 합쳐도 사용 가능한 현금을 넘지 않아야 합니다. 매도 주문이 체결될 것이라는 가정만으로 아직 없는 현금을 중복 배정하지 않습니다. 소수점 주문의 지원 범위와 LOC 지원 여부는 별도로 확인합니다.
5. 초기 공개 방식은 어떻게 움직였나
다음은 2021년 저자 인터뷰에 공개된 초기 방식의 요약입니다. 현재의 모든 버전에 적용되는 주문표가 아닙니다. 주간동아·비즈N 저자 인터뷰, 2021-06-19
- 원금 설정: 준비한 자금을 40분할해 1회분을 정합니다.
- 시작: 첫날 장중 1주를 매수하는 방식이 소개됐습니다.
- 이후 매수: 1회분의 절반은 평단가에, 나머지는 당시 시중가보다 10~15% 높은 한도에 LOC 매수 주문을 둡니다. 장중 가격이 평단 아래일 때 1회분을 매수하는 설명도 있었습니다.
- 매도: 보유분을 평단가보다 10% 높은 가격에 지정가 매도하는 구조입니다.
이 규칙에서 ‘높은 한도’는 그 가격을 반드시 지불하겠다는 뜻이 아니라 LOC의 매수 상한입니다. 지금 주문에 적용할 때는 원문 시점과 자신의 증권사 주문 조건을 구분해야 합니다. 또한 초기 소개의 전량 매도와 후속 버전의 부분 매도 규칙을 한 계좌에서 임의로 섞으면 다른 전략이 됩니다.
6. V2.2·V3.0 등 버전 차이를 읽는 법
‘무한매수법’이라는 이름만으로 매수·매도 규칙을 하나로 확정할 수 없습니다. 공개 자료에서 V2.2와 V3.0 등이 구분되며, 저자의 공개 이용 안내에도 20분할·40분할 방식이 함께 언급됩니다. 원문 확인이 가능한 범위와 접근이 제한된 내용을 나누어야 합니다. 저자 채널 공개 이용 안내
2026년 11월 14일 확인: 저자는 2026년 3월 14일 블로그 글 「무한매수법 V4.0 방법론입니다. 현재 오피셜입니다」에서 V4.0을 현재의 공식 버전으로 밝혔습니다. 공개 자료로 확인되는 순서는 2021년의 초기 방식, 2022년 12월의 V2.2, 2024년 6월의 V3.0, 2026년 3월의 V4.0입니다. 저자는 같은 글에 “제가 결정한 규칙 이외의 것은 모두 각자의 개별적인 변형”이라고 적었습니다. 이 글은 최신 버전의 규칙을 옮겨 싣지 않습니다. 5절과 7절은 2021년 인터뷰와 공개된 2차 자료에 나온 범위의 설명이며, 실제 규칙은 저자의 글에서 확인해야 합니다.
| 구분 | 이 글에서 확인한 범위 | 주의할 점 |
|---|---|---|
| 2021년 초기 공개 방식 | 저자 인터뷰의 40분할·LOC·평단 +10% 구조 | 당시 설명이며 이후 개정과 구분 |
| V2.2 공개 재현 자료 | T·별지점·1/4과 3/4 분리 매도 설명 | 2차 자료의 재현이며 공식 세칙 전체 검증 아님 |
| V3.0 관련 자료 | 분할 수·목표·자금 재설정의 차이를 다루는 자료 존재 | 숫자 몇 개만 바꿔 V2.2에서 전환했다고 볼 수 없음 |
| V4.0 (2026년 3월 발표) | 저자가 ‘현재 오피셜’이라고 밝힌 발표 글의 제목과 날짜 | 규칙 본문은 확인하지 못함. 제목으로는 일반 모드와 소진 후 리버스 모드로 나뉨 |
공식 카페의 상세 글은 이번 조사 환경에서 본문 접근이 제한됐고, 저자 채널의 상세 방법론에도 멤버십 제한이 있습니다. 따라서 이 글은 ‘최신 공식 매뉴얼의 완전한 복제’라고 주장하지 않습니다. 특히 회차 반올림, 전반전·후반전 경계, 부분 매도 후 회차 조정, 현금 소진 이후 규칙을 미확인 상태에서 단정하지 않습니다. V2.2 공식 카페 원문 확인 경로, V3.0 공식 카페 원문 확인 경로, 저자 채널 상세 방법론
실제로 따라 할 규칙표에는 적어도 버전, 적용 종목, 분할 수, 회차 산정법, 매수 가격, 매도 수량·가격, 자금 소진 조건, 재시작 조건이 한 묶음으로 있어야 합니다. 다른 글에서 유리해 보이는 항목만 조합하면 그 결과는 별도의 변형 전략으로 검증해야 합니다.
7. 회차 T와 별지점은 무엇을 뜻하나
회차 T는 일반적으로 전략의 자금 사용 진행도를 표현할 때 쓰는 값입니다. 날짜 번호와 동일하지 않습니다. 다만 일부 매도가 일어난 뒤의 분자, 반올림, 매수액 변경 시 계산은 버전별 원문이 필요합니다.
공개된 V2.2 재현 자료에서는 40분할 예시로 별% = 10 − 0.5 × T, 보유 수량의 1/4과 3/4을 나누는 매도, 원금 소진 이후 별도 대응을 설명합니다. 이 절은 그 식의 계산 의미만 보여 줍니다. 실제 주문을 생성하는 공식 계산기나 최신 SOXL 규칙으로 사용하지 않습니다. 백테스트랩 V2.2 공개 재현 설명 — 2차 자료
회차 T를 구하는 방식과 별지점을 쓰는 실제 주문 규칙은 버전마다 다르고, 2차 자료끼리도 T를 반올림하는 방식이 다릅니다. 저자는 자신이 쓴 방법론 글을 가입 없이 읽을 수 있다고 밝혔습니다. 실제 규칙은 저자의 블로그와 카페의 원문에서 확인합니다.
아래 표에서 별%는 평단 대비 비율이며, T가 1 증가하면 이 비율은 0.5퍼센트포인트 낮아집니다. 별지점 가격은 A × (1 + 별% ÷ 100)으로 계산합니다. A를 50달러로 고정한 가상 예제입니다.
| 가정한 T | 10 − 0.5T | 평단 50달러일 때 가격 |
|---|---|---|
| 5 | +7.5% | 53.75달러 |
| 10 | +5.0% | 52.50달러 |
| 20 | 0.0% | 50.00달러 |
| 30 | −5.0% | 47.50달러 |
| 39 | −9.5% | 45.25달러 |
이 식을 쓰는 구조에서는 진행도가 커질수록 기준 가격이 낮아집니다. 따라서 1/4 매도를 ‘언제나 이익을 내는 매도’로 이해하면 안 됩니다. 평단 아래에서 팔면 해당 매도분의 손실을 확정할 수 있습니다. 정확한 전환 경계나 주문의 우선순위는 위 표만으로 결정할 수 없습니다.
소수 회차의 산술 예
매도가 아직 없고 1회 기준액이 250달러로 일정하다고 가정합시다. 누적 실제 매수대금이 2,375달러라면 금액 진행도는 2,375 ÷ 250 = 9.5회분입니다. 주문한 날이 12일이었다고 해서 12회분을 모두 사용한 것은 아닙니다. 이 예시는 금액과 날짜의 차이를 설명하며, 부분 매도 이후에도 이 단순식을 계속 쓸 수 있다고 뜻하지는 않습니다.
8. LOC·MOC·일반 지정가는 어떻게 다른가
LOC(Limit On Close)는 종가 경매에 참여하는 지정가 주문입니다. 매수는 종가가 한도 이하, 매도는 종가가 한도 이상일 때 체결 대상이 됩니다. 주문이 적시에 유효하게 접수돼야 하며, 가격 조건을 충족했다고 전량 체결을 무조건 보장하는 것은 아닙니다. IBKR LOC 주문 설명
| 가상 주문 | 종가 | 가격 조건상 의미 |
|---|---|---|
| LOC 매수 한도 50달러 | 49달러 | 체결 대상, 체결된다면 종가 기준 |
| LOC 매수 한도 50달러 | 51달러 | 매수 한도를 초과 |
| LOC 매도 한도 55달러 | 56달러 | 체결 대상, 체결된다면 종가 기준 |
| LOC 매도 한도 55달러 | 54달러 | 매도 한도에 미달 |
MOC(Market On Close)는 종가 시장가 주문으로 가격 한도를 두지 않는다는 차이가 있습니다. 일반 지정가 주문은 허용된 거래 시간 중 한도에 맞는 거래 기회가 있으면 체결될 수 있어 종가 주문과 구별됩니다. 정규장·시간외 적용, 유효 기간, 정정·취소 제한도 확인 대상입니다.
장중 목표가를 찍었다고 LOC가 체결되는 것은 아니다
장중 고가가 55.20달러이고 종가가 54달러라면, 55달러 LOC 매도의 종가 조건은 충족되지 않습니다. 반면 일반 지정가 매도는 주문 시점·거래량·호가·대기 순서에 따라 장중 체결될 수도 있습니다. 일봉의 고가만 보고 ‘오늘 익절 성공’이라고 적으면 실제 주문과 다른 성과를 만들 수 있습니다.
거래소와 증권사마다 접수 마감과 정정 규칙이 다릅니다. Nasdaq에는 일부 적격 주문의 종가 이후 처리 규정도 있어 모든 LOC가 같은 시각에 즉시 취소된다고 단정할 수 없습니다. 한국 시각은 미국 서머타임·휴장·조기 폐장에도 영향을 받습니다. 주문 화면의 현재 안내와 체결 결과를 확인합니다. Nasdaq Equity 4, Rule 4702 주문 유형
9. 평균단가가 내려가는 과정: 세 번의 매수 예제
다음은 평균단가의 산술을 보여 주는 가상 체결입니다. 세금·수수료는 제외했고, 실제 무한매수법의 하루별 주문이나 특정 종목 백테스트를 재현한 것은 아닙니다.
| 체결 | 가격·수량 | 매수대금 | 누적 수량 | 누적 원가 | 새 평단 |
|---|---|---|---|---|---|
| 첫 매수 | 50달러 × 5주 | 250달러 | 5주 | 250달러 | 50.00달러 |
| 추가 매수 | 40달러 × 6주 | 240달러 | 11주 | 490달러 | 44.55달러 |
| 추가 매수 | 30달러 × 8주 | 240달러 | 19주 | 730달러 | 38.42달러 |
이 예제처럼 매도가 없을 때 평균단가는 총 매수원가 ÷ 총 보유 수량입니다. 마지막에는 730 ÷ 19 ≈ 38.4211달러가 됩니다. 세 체결 가격의 단순 평균인 40달러와 다릅니다. 매수 수량으로 가중해야 합니다. 일부를 매도한 뒤에는 이미 판 주식의 원가를 현재 보유분 원가에 계속 포함하지 않습니다.
30달러 시점의 평가액은 570달러, 평가손실은 160달러입니다. 평단은 50달러에서 약 38.42달러로 낮아졌지만 손실이 사라지지 않았습니다. 이 보유분이 평단 대비 10% 이익이 되려면 약 42.2632달러가 필요합니다. 현재 30달러에서는 약 40.88% 올라야 그 가격에 도달합니다.
반대로 평단보다 높은 가격으로 추가매수하면 평단은 올라갈 수 있습니다. 모든 분할매수가 평단을 낮춘다는 설명은 정확하지 않습니다. 매수 직후 장부를 다시 계산해야 다음 주문의 기준도 맞습니다.
10. ‘10% 익절’은 전체 원금의 10% 수익인가
아닙니다. 분모를 확인해야 합니다. 위 예제에서 730달러로 산 보유분을 비용 전 803달러에 전부 매도하면 이익은 73달러이고, 매수원가 대비 수익률은 10%입니다. 하지만 이 전략에 배정한 총 원금이 10,000달러였다면 전체 원금 대비 이익은 73 ÷ 10,000 = 0.73%입니다.
| 평가 항목 | 가상 계산 | 결과 |
|---|---|---|
| 보유분 거래 수익률 | 73 ÷ 730 | +10.00% |
| 배정 원금 대비 수익률 | 73 ÷ 10,000 | +0.73% |
| 완전 매도 후 총자산 | 남은 현금 9,270 + 매도대금 803 | 10,073달러 |
입출금·이자·배당·비용이 없다는 단순 가정에서는 계좌 총자산 = 현금 + 보유 수량 × 평가가격입니다. 현금에 매도대금이 이미 반영됐다면 실현이익을 다시 더하지 않습니다. 같은 방식으로 주식 평가액에 미실현이익이 들어 있으므로 별도로 한 번 더 더하면 이중 계산입니다.
여러 사이클의 익절률을 단순히 합쳐 연 수익률로 표시하지 않습니다. 실제 보유 기간, 원금 가동률, 끝나지 않은 손실 사이클, 추가 입출금을 모두 포함해야 합니다. 입출금이 있으면 금액가중수익률(XIRR 등)과 시간가중수익률의 목적을 구분해 비교합니다.
11. 1/4 매도는 손실을 없애는가
부분 매도는 현금을 회수하고 이후 주가 변동에 노출되는 수량을 줄이는 행위입니다. 이미 발생한 손실을 지워 주지는 않습니다. 다음은 특정 버전의 주문 지시가 아닌 장부 예시입니다.
100주를 평단 50달러에 보유했고 현재가가 35달러라면 원가는 5,000달러, 평가액은 3,500달러, 평가손실은 1,500달러입니다. 여기서 25주를 35달러에 팔면 현금 875달러가 생깁니다.
| 매도 후 장부 | 계산 | 금액 |
|---|---|---|
| 실현손실 | (35 − 50) × 25 | −375달러 |
| 남은 평가손실 | (35 − 50) × 75 | −1,125달러 |
| 현금 + 남은 주식 평가액 | 875 + 35 × 75 | 3,500달러 |
| 총손익 | −375 − 1,125 | −1,500달러 |
비용을 제외하면 매도 직후 총자산은 그대로입니다. 회수한 875달러를 새로 번 돈으로 계산하면 안 됩니다. 재매수의 가격과 수량에 따라 이후 위험이 달라지며, 같은 가격에 같은 수량을 즉시 되사면 비용 전 시장 노출은 매도 전과 같습니다. 재매수의 성공 여부는 이후 가격 흐름에 달려 있습니다. 세무상 매도원가 산정과 전략 관리용 평단도 구분해 기록합니다.
12. 현금이 소진되면 무엇을 해야 하나
매수 규칙만 있고 현금 소진 규칙이 없으면 전략은 가장 어려운 구간에서 중단됩니다. 아래는 선택에 따라 위험이 어떻게 달라지는지 비교한 것으로, 특정 방식을 권하는 표가 아닙니다. 실제로 채택한 버전의 규칙과 자신의 손실 한도를 시작 전에 기록해 둬야 합니다.
| 대응 | 달라지는 점 | 남는 위험 |
|---|---|---|
| 매수 중단·보유 | 추가 현금 사용 중단 | 회복 기간 불확실, 기존 주식 손실 확대 가능 |
| 일부 매도 | 현금 확보와 보유 수량 감소 | 손실 확정, 반등 시 참여 수량 감소 |
| 전부 정리 | 해당 포지션의 향후 가격 노출 종료 | 손실 확정, 이후 반등 참여 못 함 |
| 외부 자금 추가 | 추가 매수 여력 확보 | 원래 자금 한도 초과, 전체 손실 가능액 증가 |
새 계좌를 열거나 손실 계좌와 수익 계좌를 나눠도 경제적인 총손실은 변하지 않습니다. 외부 돈이 들어왔다면 추가 납입으로 기록하고, 원래 원금만을 분모로 높은 성과를 주장하지 않습니다. 생활비·대출 상환금 등 사용 시점이 정해진 돈을 추가 투입해야만 계속할 수 있다면 처음의 자금 계획이 유지되지 않는 상태입니다.
‘조금만 더 사면 탈출한다’는 판단은 반등이 오지 않는 경로도 함께 검토해야 합니다. 보유 기간 한도, 전략에 배정한 자산의 한도, 거래를 중단하고 재검토할 조건을 미리 정하면 손실 중에 규칙을 바꾸는 일을 줄일 수 있습니다. 이는 Finji의 일반적인 위험 관리 설명이며 저자의 공식 매도 규칙을 대신하지 않습니다.
13. 3배 ETF의 일일 재설정과 경로 의존성
일일 3배 상품의 목표는 하루의 지수 변동에 적용됩니다. 여러 날의 결과는 매일 달라지는 자산에 수익률이 누적되므로 같은 기간 지수 수익률의 단순 3배와 달라질 수 있습니다. 변동성, 보유 기간, 비용, 추적 차이의 영향을 받습니다. FINRA 레버리지·인버스 상품 안내
금융감독원도 국내 레버리지·인버스 상품을 다룬 2026년 3월 자료에서 같은 계산을 예로 들었습니다. 지수가 20% 내린 뒤 다시 20% 오르면 1배 상품은 100 → 80 → 96으로 4% 손실이지만, 2배 상품은 100 → 60 → 84로 16% 손실입니다. 금융감독원은 이를 ‘음의 복리효과’라고 부릅니다. 금융감독원, 고위험 레버리지(ETF·ETN) 투자 유의 안내 (2026-03-19)
지수가 제자리여도 손실이 날 수 있는 가상 계산
비용·추적 오차 없이 매일 정확히 3배를 달성한다고 가정합니다. 지수가 100에서 첫날 10% 올라 110이 되고, 다음 날 약 9.0909% 내려 100으로 돌아오는 경우입니다.
| 시점 | 기초지수 | 가상 일일 3배 상품 |
|---|---|---|
| 시작 | 100.00 | 100.00 |
| 첫날 | 100 × 1.10 = 110.00 | 100 × 1.30 = 130.00 |
| 둘째 날 | 110 × (1 − 1/11) = 100.00 | 130 × (1 − 3/11) ≈ 94.55 |
지수의 누적 수익률은 0%지만 가상 상품은 약 −5.45%입니다. 반대로 지수가 이틀 연속 10% 오르면 지수는 121, 가상 상품은 169가 됩니다. 누적 +69%는 지수 누적 +21%의 단순 3배인 +63%보다 큽니다. 따라서 ‘시간이 지나면 언제나 일정하게 깎인다’보다 어떤 경로로 움직였는가가 중요하다는 설명이 정확합니다. 두 예제 모두 Finji의 산술 예시이며 실제 상품 성과가 아닙니다.
분할매수로 매입 시점을 나눠도 상품 내부의 일일 재설정 구조는 그대로입니다. ‘지수가 언젠가 전고점을 회복하면 내가 산 레버리지 상품도 같은 시점에 본전’이라는 결론을 낼 수 없습니다.
이 효과가 실제 상품에서 해마다 얼마였는지, 지수의 추세가 어느 정도여야 3배 상품이 1배 상품보다 나았는지는 23절에서 실제 가격으로 계산했습니다.
14. 손실이 커지면 회복은 얼마나 어려워지나
추가 입출금이 없을 때 낙폭의 크기를 양수 소수 d로 표시하면 이전 고점으로 돌아가는 데 필요한 수익률은 d ÷ (1 − d)입니다. 예를 들어 30% 하락은 d = 0.30으로 넣습니다. 손실률과 회복률은 분모가 달라 대칭이 아닙니다.
| 고점 대비 손실 | 100 중 남은 자산 | 이전 고점 회복에 필요한 상승 |
|---|---|---|
| −10% | 90 | +11.11% |
| −20% | 80 | +25.00% |
| −30% | 70 | +42.86% |
| −50% | 50 | +100.00% |
| −70% | 30 | +233.33% |
| −80% | 20 | +400.00% |
| −90% | 10 | +900.00% |
평단을 낮추는 데 집중하면 자신의 총자산이 고점에서 얼마나 줄었는지 놓치기 쉽습니다. 계좌 평가는 평단뿐 아니라 최대낙폭, 현금 비중, 가장 긴 미회복 기간, 추가 납입액을 함께 봅니다. 큰 손실이 난 뒤 원금 복구를 서두르며 분할액을 키우면 처음 계획보다 더 큰 노출을 만들 수 있습니다.
15. 시장 상황에 따라 어떤 약점이 나타나나
| 가상 시장 흐름 | 기대할 수 있는 작용 | 동시에 확인할 약점 |
|---|---|---|
| 빠르고 지속적인 상승 | 매도 목표에 비교적 일찍 접근할 수 있음 | 현금 대기·조기 매도로 단순 보유보다 수익이 작을 수 있음 |
| 하락 후 충분한 반등 | 낮아진 평단 위에서 청산할 기회 | 반등 전 현금이 남아 있었는지, 실제로 주문됐는지 중요 |
| 방향 없는 큰 등락 | 반복되는 가격 움직임에서 매매 기회 | 일일 재설정 손실·비용이 기회를 상쇄할 수 있음 |
| 장기간 하락 | 추가매수로 평단이 낮아질 수 있음 | 노출 증가·현금 소진·장기 미회복 |
| 급락 후 급반등 | 짧은 반등 구간에서 목표 접근 가능 | 부분 손절 직후 반등·주문 누락·장중 체결 순서의 영향 |
이 비교는 구조에 대한 조건부 해석이며 각 시장에서 수익이 발생한다는 검증 결과가 아닙니다. 실제 과거 가격에서 강세·보합·약세 해에 어땠는지는 20절과 22절에 있습니다. ‘횡보장에 강하다’는 문장도 범위가 너무 넓습니다. 같은 시작·종료 가격이어도 중간 낙폭과 반등 시점에 따라 현금 소진 여부와 실제 성과가 달라질 수 있습니다.
16. 수수료·환율·세금까지 포함한 실제 손익
총수익을 평가할 때 매매 수수료, 호가 차이, 환전 비용, 펀드 보수와 운용 비용, 세금을 구분합니다. 실제 ETF 가격에는 펀드 내부 비용의 영향이 이미 반영되어 있으므로, 실제 가격으로 계산한 백테스트에서 보수를 또 차감하는 이중 계산도 피해야 합니다. 반면 가상으로 만든 ‘지수 일수익률 × 3’ 가격에는 필요한 비용 가정을 별도로 넣어야 합니다.
달러 수익이 원화 수익과 같지는 않다
단순히 시작과 끝에 한 번씩 환전하고 중간 현금흐름이 없다고 가정하면 원화 수익률 = (1 + 달러 수익률) × (종료 환율 ÷ 시작 환율) − 1입니다. 달러 자산이 10% 늘고 달러/원 환율이 10% 내려가면 1.10 × 0.90 − 1 = −1%입니다. 수수료·세금 전 원화 기준으로는 손실입니다.
여러 번 환전·매매하면 거래별 현금흐름을 기록해야 합니다. 세금 역시 거주지, 계좌, 상품, 실현손익, 해당 과세연도에 따라 달라집니다. 이 글은 개인별 세액이나 세후 수익을 확정하지 않습니다. 실제 신고 계산은 해당 연도 국세청 안내와 증권사 거래 명세를 기준으로 확인합니다. 국세청 공식 안내
17. 백테스트에서 반드시 확인할 것
‘몇 년 동안 수익률이 높았다’는 숫자보다 먼저 아래 조건이 공개되어 있는지 확인합니다. 1~16절의 숫자는 계산 원리를 보여 주는 예제입니다. 실제 과거 가격으로 계산한 결과는 18~26절에 따로 정리했고, 아래 조건 가운데 지킨 것과 지키지 못한 것은 26절에 적었습니다.
- 규칙의 버전 고정: 대상 종목, 분할 수, 매수·매도 조건, 회차 계산, 자금 소진과 재시작 규칙을 적습니다. 중간에 바꿨다면 변경 날짜와 사유도 남깁니다.
- 미래 가격 사용 방지: 종가를 본 뒤 그날 종가 주문을 냈다고 가정하지 않습니다. 주문 접수 전 알 수 있는 가격·잔고로 조건을 만들고 실제 접수 시점을 반영합니다.
- 주문 방식 구분: LOC와 일반 지정가를 구분합니다. 일봉 고가·저가만으로 같은 날의 매수와 매도 순서를 모두 유리하게 정할 수 없습니다.
- 실제 수량과 잔돈: 정수 주식, 최소 주문 단위, 부분 체결, 주문 가능 현금, 체결대금·비용을 반영합니다.
- 분할·분배금 처리: 액면분할로 수량과 가격이 바뀌는 것을 반영합니다. 배당 조정 가격과 현금 분배금을 함께 넣어 수익을 두 번 계산하지 않습니다.
- 상장 이전 가상 가격 표시: 실제 ETF가 없던 시기까지 지수를 변환해 연장했다면 합성 데이터라고 밝힙니다. 실제 거래 가능했던 수익률과 구분합니다.
- 현금 포함: 매수한 주식만이 아니라 대기 현금을 포함한 전체 배정 자본을 평가합니다. 현금 이자를 가정했다면 비교 전략에도 일관되게 적용합니다.
- 끝나지 않은 사이클 포함: 기간 종료일의 손실 포지션을 현재 가치로 평가합니다. 익절에 성공한 사이클만 골라 승률을 계산하지 않습니다.
- 추가 납입 기록: 자금 소진 때 외부 돈을 넣었다면 원금·수익률·최대 노출에 반영합니다. 다른 계좌에서 가져온 현금도 예외가 아닙니다.
- 여러 시작일·시장 구간: 한 번의 유리한 시작일만 쓰지 말고, 상승·장기 하락·횡보·급락 구간과 서로 다른 시작일을 살핍니다.
- 비교 기준 통일: 동일 원금·동일 입출금·동일 기간·동일 비용으로 ETF 단순 보유, 비레버리지 지수 투자, 정액 분할매수와 비교합니다.
- 맞춤 최적화 구분: 가장 좋아 보이는 분할 수를 과거 데이터에서 골랐다면 그 데이터에서의 성과를 새 기간 검증과 구별합니다.
성과표에 함께 있어야 할 숫자
- 계좌 전체의 누적 수익률·연환산 수익률과 비교 대상
- 최대낙폭(MDD)과 가장 긴 고점 미회복 기간
- 현금 소진 횟수·소진 구간의 지속 기간·최소 현금
- 추가 납입금과 최대 투자 노출
- 완료·미완료 사이클 수, 평균·최장 보유 기간
- 총비용과 손실 실현액, 종료 시점 미실현손익
예를 들어 9번의 거래에서 각각 100달러를 벌고 한 번에 1,500달러를 잃으면 승률은 90%지만 합계 손익은 −600달러입니다. 높은 승률만으로 전략의 손익 분포를 설명할 수 없습니다.
18. Finji 검증: 어떤 규칙을 어떻게 돌렸나
17절의 조건을 기준으로, 공개된 규칙을 실제 과거 일봉에 그대로 적용해 계좌가 어떻게 움직였는지 계산했습니다. 18~26절의 숫자는 모두 아래 조건에서 나온 Finji의 계산입니다. 실제 계좌의 수익이 아니고, 저자가 확인한 결과도 아닙니다.
| 항목 | 이 검증에서 쓴 조건 |
|---|---|
| 규칙 ① 초기 방식 | 5절의 2021년 인터뷰 방식(원금 40분할, 매일 종가 매수, 평단 +10% 지정가에 전량 매도). 40회분을 다 쓰면 그날 종가에 전량 매도하고 다음 거래일에 새로 시작. 인터뷰의 ‘매도하고 리셋’을 한 계좌 안에서 옮긴 것 |
| 규칙 ② V2.2 | 7절의 회차 T와 별지점 방식. 매수·매도 주문의 구성은 공개된 2차 자료(31절)의 설명을 따름. T는 반올림하지 않았고, 40회분을 다 쓰면 보유 수량의 1/4을 종가에 팔고 매수를 이어 감(2차 자료가 설명하는 쿼터 손절 절차를 단순하게 옮김) |
| 사이클이 끝나면 | 다음 거래일에 계좌 전체를 다시 40으로 나눠 새 사이클 시작(이익·손실이 다음 원금에 반영됨) |
| 주문과 체결 | 주문 가격은 전날까지의 평단으로 정함. 종가 조건 주문은 조건이 맞으면 그날 종가에, 지정가 매도는 그날 고가가 목표가 이상이면 목표가(시가가 더 높으면 시가)에 전량 체결 |
| 비용 | 미국 편도 0.1%(가정), 한국 ETF 편도 0.065%(수수료 0.015% + 호가 차이 0.05%), 한국 주식은 매도 때 거래세 0.20% 추가 |
| 가격 자료 | 미국 TQQQ·SOXL·QQQ 일봉(분할 조정, 배당 제외), 한국 ETF·주식 수정주가 일봉 |
| 기간 | TQQQ 2010-02-11 ~ 2026-11-05, SOXL 2010-03-11 ~ 2026-11-05, 한국 ETF 2014-08-19 ~ 2026-11-11 |
| 단순하게 둔 것 | 소수점 수량 허용, 현금 이자 0. 19~23절은 처음에 한 번 넣고 추가 입금이 없으며 세금을 넣지 않음. 24~25절만 매달 적립과 세금을 반영 |
계산한 것은 2021년의 초기 방식과 2022년 12월에 나온 V2.2입니다. 저자가 2026년 3월에 현재의 공식 버전이라고 밝힌 V4.0과 그 앞의 V3.0은 규칙 원문을 확인하지 못해 계산하지 않았습니다(6절). V2.2도 공식 카페 원문이 아니라 공개된 2차 정리 자료를 따랐습니다. 그래서 아래 결과를 최신 공식 무한매수법의 성과로 읽으면 안 됩니다. 17절의 조건 가운데 지키지 못한 것은 26절에 따로 적었습니다.
19. 검증 ① 미국 TQQQ·SOXL: 수익은 났지만 그냥 보유보다 낮았다
TQQQ가 상장된 2010년 2월부터 2026년 11월까지 16.7년 동안 무한매수법은 초기 방식이 연 +15.2%, V2.2가 연 +17.0%였습니다. 같은 기간 TQQQ를 사서 그냥 들고 있었다면 연 +38.5%, 레버리지가 없는 QQQ는 연 +17.5%였습니다.
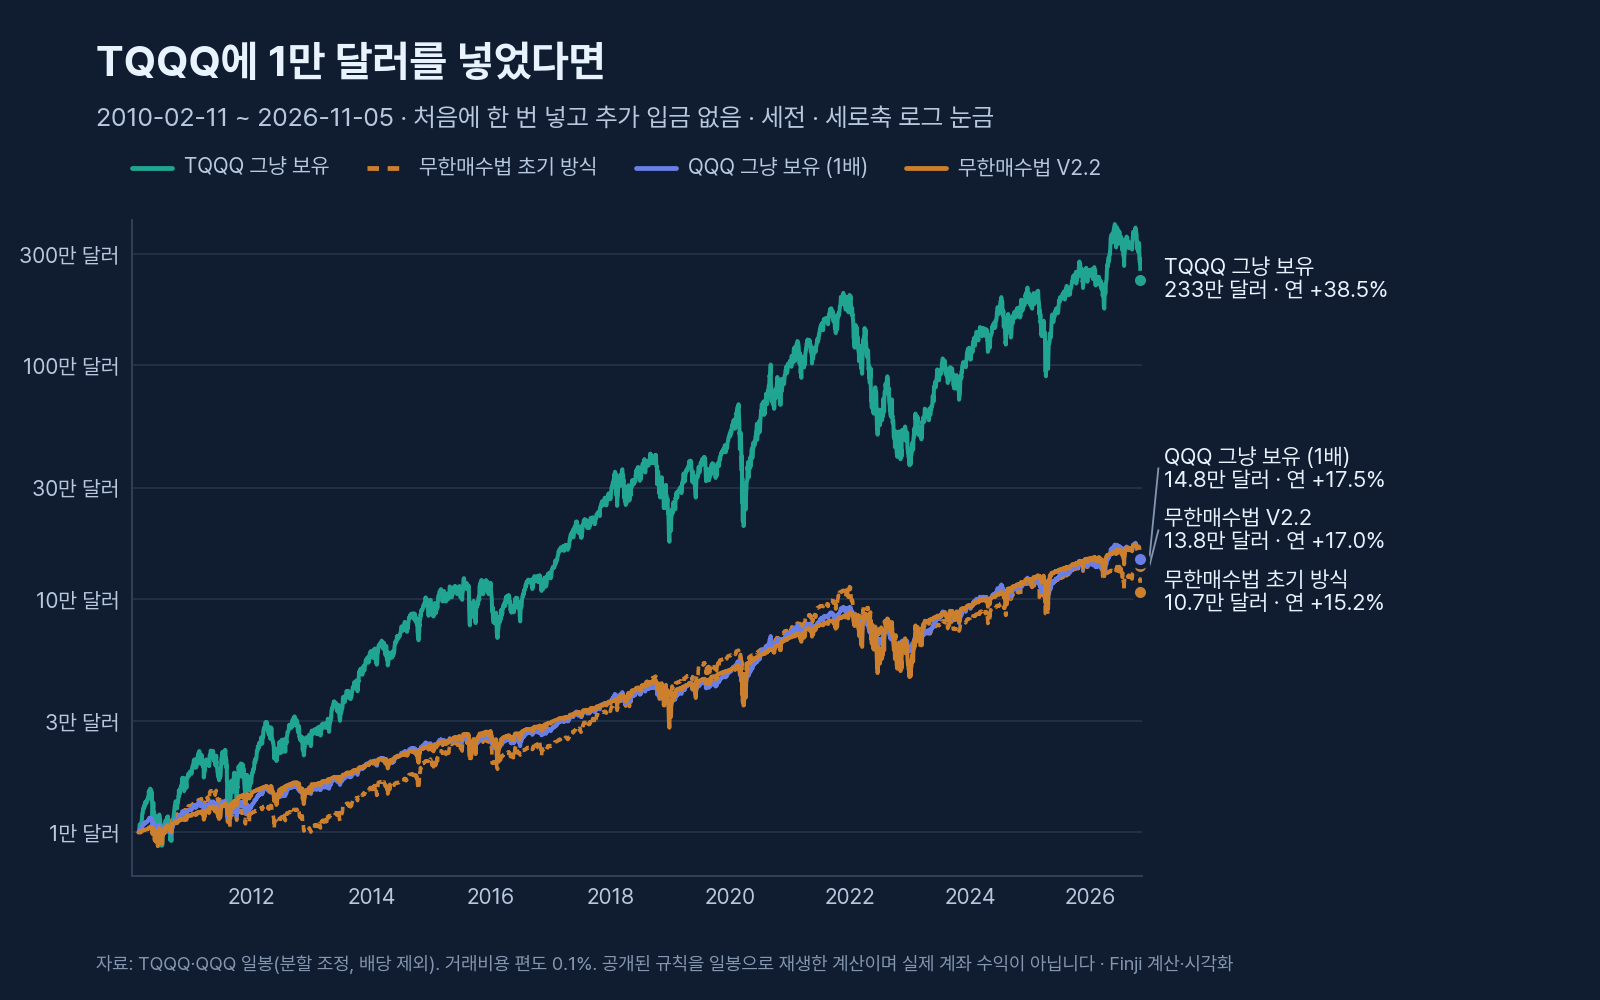
| 방식 | 1만 달러의 최종 금액 | 연평균 수익률 | 최대 낙폭 | 평균 투입 비율 |
|---|---|---|---|---|
| TQQQ 그냥 보유 | 233.3만 달러 | +38.5% | −81.8% | 100% |
| 무한매수법 초기 방식 | 10.7만 달러 | +15.2% | −49.7% | 33% |
| 무한매수법 V2.2 | 13.8만 달러 | +17.0% | −47.2% | 30% |
| QQQ 그냥 보유 (1배) | 14.8만 달러 | +17.5% | −35.6% | 100% |
최대 낙폭은 계좌가 직전 최고점에서 가장 많이 내려간 폭입니다. 평균 투입 비율은 계좌에서 주식이 차지한 비율을 날마다 재서 평균한 값입니다. V2.2는 평균적으로 계좌의 30%만 TQQQ였고 나머지 70%는 현금이었습니다.
- 두 방식 모두 3배 상품을 쓰고도 1배 QQQ 보유보다 적은 금액으로 끝났습니다. 초기 방식 10.7만 달러, V2.2 13.8만 달러, QQQ 보유 14.8만 달러입니다. 최대 낙폭은 QQQ보다 깊었습니다(−49.7%와 −47.2% 대 −35.6%).
- 저자가 말한 수익률과 크게 어긋나지는 않습니다. 저자는 2021년 인터뷰에서 무한매수법으로 “연 20%가량” 수익을 냈다고 말했습니다. 이 계산의 TQQQ 결과(연 +15.2~17.0%)는 그보다 조금 낮습니다.
- 40회분을 다 쓴 뒤의 대응이 결과를 크게 바꿨습니다. 초기 방식에서 소진 뒤 전량을 정리하지 않고 보유분의 1/4만 팔며 이어 가는 것으로 바꾸면 연 +26.6%가 됩니다. 대신 평균 투입 비율이 56%로 올라가고 최대 낙폭이 −79.9%로 TQQQ 보유(−81.8%)와 거의 같아집니다.
- SOXL은 방식에 따라 더 크게 갈렸습니다. 2010년 3월부터 2026년 11월까지 초기 방식 연 +10.7%(최대 낙폭 −53.1%), V2.2 연 +23.5%(−47.7%), 그냥 보유 연 +28.1%(−90.5%)입니다.
연도별로 보면: 오른 해에는 덜 벌고, 내린 해에는 덜 잃었다
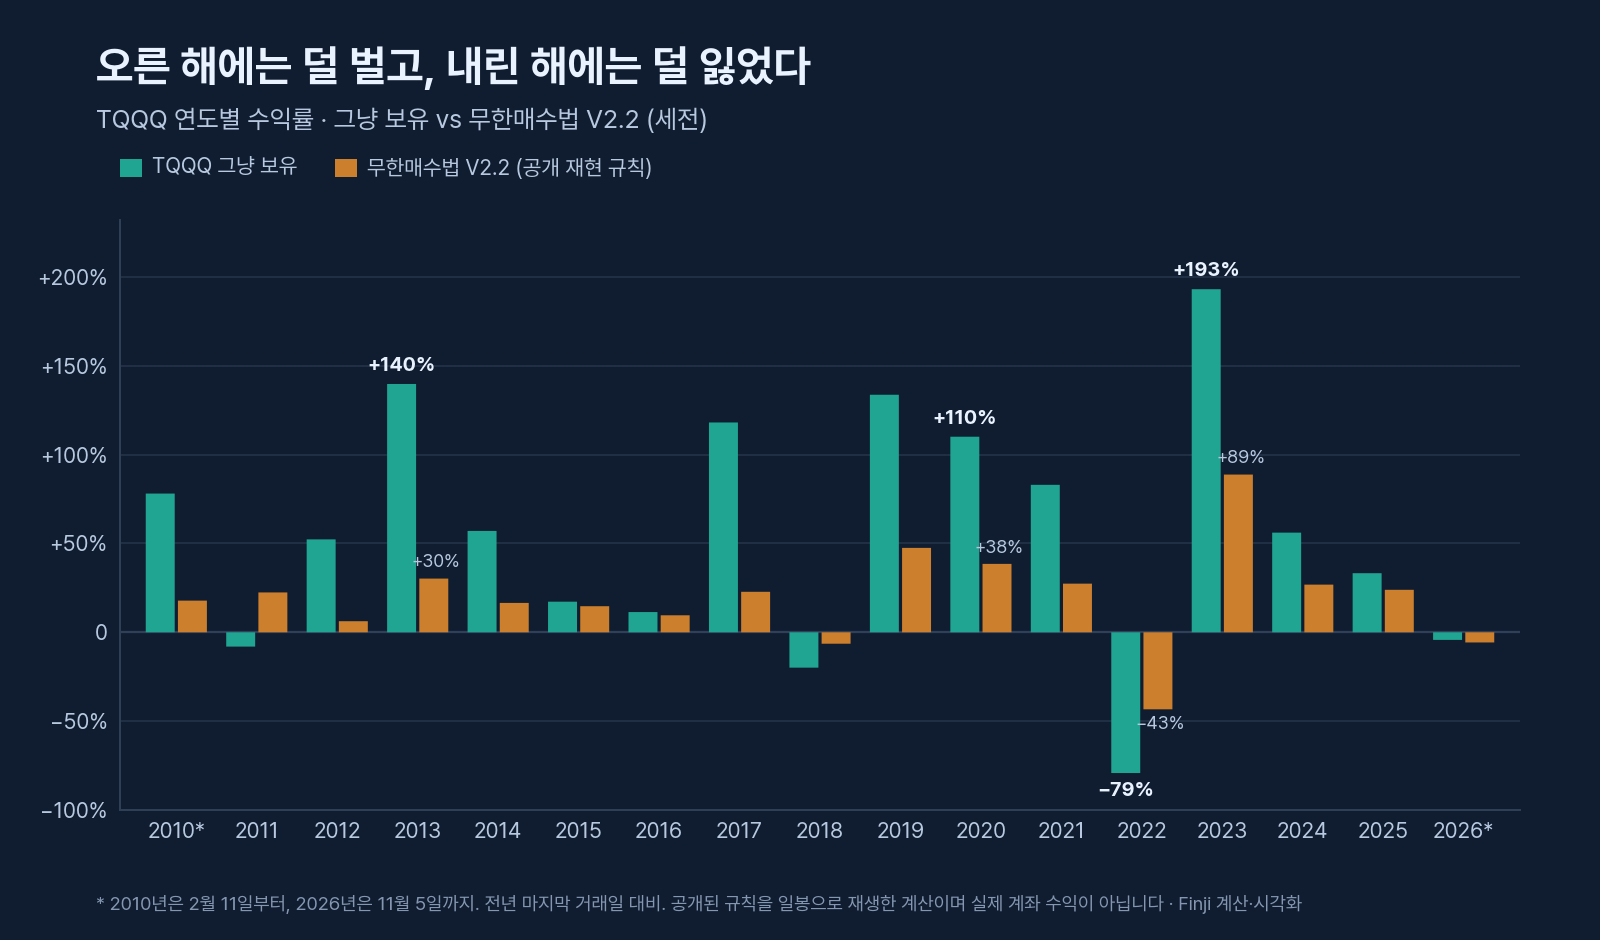
TQQQ가 오른 13개 연도에는 모두 그냥 보유가 더 높았습니다. 무한매수법 V2.2가 더 높았던 해는 TQQQ가 내린 2011년(+22% 대 −8%), 2018년(−6% 대 −20%), 2022년(−43% 대 −79%) 세 번입니다. V2.2가 손실을 낸 해는 2018년(−6%), 2022년(−43%), 2026년(11월 5일까지 −6%)입니다.
연도별 수익률을 표로 보기
| 연도 | TQQQ 그냥 보유 | 무한매수법 V2.2 | QQQ 그냥 보유 |
|---|---|---|---|
| 2010* | +78% | +18% | +25% |
| 2011 | −8% | +22% | +3% |
| 2012 | +52% | +6% | +17% |
| 2013 | +140% | +30% | +35% |
| 2014 | +57% | +17% | +17% |
| 2015 | +17% | +15% | +8% |
| 2016 | +11% | +10% | +6% |
| 2017 | +118% | +23% | +31% |
| 2018 | −20% | −6% | −1% |
| 2019 | +134% | +47% | +38% |
| 2020 | +110% | +38% | +48% |
| 2021 | +83% | +27% | +27% |
| 2022 | −79% | −43% | −33% |
| 2023 | +193% | +89% | +54% |
| 2024 | +56% | +27% | +25% |
| 2025 | +33% | +24% | +20% |
| 2026* | −4% | −6% | +5% |
* 2010년은 2월 11일부터, 2026년은 11월 5일까지.
목돈을 나눠 넣는 동안 현금으로 기다리는 몫이 생기는 것은 무한매수법만의 일이 아닙니다. Vanguard가 1976~2022년 MSCI World 지수로 계산한 연구에서는, 목돈을 한 번에 넣은 쪽이 3개월에 나눠 넣은 쪽보다 1년 뒤 자산이 많았던 경우가 68%였습니다. 이 연구는 이미 손에 있는 목돈을 다루며, 월급에서 매달 떼어 넣는 적립은 다른 문제라고 밝힙니다. 매달 적립하는 경우는 24절에서 따로 계산했습니다. Vanguard, Cost averaging: Invest now or temporarily hold your cash? (2023)
20. 검증 ② 그 수익은 규칙에서 나왔나, 상승장에서 나왔나
V2.2가 낸 연 +17.0% 가운데 대부분은 ‘TQQQ를 계좌의 30%만큼 들고 있었다’는 사실만으로 설명됩니다. 같은 비중으로 TQQQ를 사 두고 아무 규칙 없이 들고만 있어도 연 +14.0%가 나왔습니다.
비교 기준은 이렇게 만들었습니다. 무한매수법의 평균 투입 비율만큼만 그 종목을 사고 나머지는 현금으로 두며, 달마다 비중을 처음 값으로 되돌립니다. 규칙이 한 일을 ‘얼마나 넣었나’와 ‘언제 사고팔았나’로 나눠 보려는 것입니다. 평균 투입 비율은 결과를 보고 나서 가져온 값입니다.
| 종목 · 규칙 | 무한매수법 연 수익률 | 평균 투입 | 같은 비중으로 그냥 보유 | 차이 |
|---|---|---|---|---|
| TQQQ · 초기 방식 | +15.2% | 33% | +15.1% | +0.1%p |
| TQQQ · V2.2 | +17.0% | 30% | +14.0% | +3.1%p |
| SOXL · 초기 방식 | +10.7% | 27% | +14.8% | −4.1%p |
| SOXL · V2.2 | +23.5% | 29% | +15.5% | +7.9%p |
차이는 반올림하기 전 값으로 계산했습니다. 세전, 거래비용 포함.
규칙이 더한 몫은 V2.2에서 연 3~8%p였고, 초기 방식에서는 없거나 마이너스였습니다. V2.2는 대신 낙폭이 더 깊었습니다. TQQQ V2.2의 최대 낙폭은 −47%인데, 같은 비중으로 그냥 보유한 계좌는 −35%였습니다.
강세·보합·약세 해로 나누면
2011~2025년의 온전한 15개 연도를 그해 QQQ 수익률로 나눴습니다.
| 그해 QQQ 수익률 | 해 수 | 무한매수법 V2.2 평균 | TQQQ 그냥 보유 평균 | V2.2가 더 높았던 해 |
|---|---|---|---|---|
| 강세 (+15% 이상) | 10 | +32.9% | +97.6% | 0 / 10 |
| 보합 (0 ~ +15%) | 3 | +15.6% | +6.9% | 1 / 3 |
| 약세 (0% 미만) | 2 | −24.9% | −49.5% | 2 / 2 |
- 강세였던 10개 연도에는 한 번도 그냥 보유를 넘지 못했습니다. 평균 +32.9% 대 +97.6%입니다. 2021년 인터뷰 기사도 “대세상승장에서는 중간 중간 매도하는 무한매수법보다 장기투자 수익률이 훨씬 높은 것으로 나타났다”고 적었습니다.
- 무한매수법이 더 높았던 해는 TQQQ가 내린 해입니다. 보합 3개 연도 가운데 V2.2가 더 높았던 2011년도 QQQ는 +3%였지만 TQQQ는 −8%였습니다. 이 차이는 계좌의 30%만 투입한 계좌가 덜 잃는 것과 구별되지 않습니다.
V2.2의 남은 3%p는 어디서 왔나
- 배수가 높을수록 컸습니다. 같은 V2.2 규칙을 1배 QQQ에 쓰면 같은 비중 보유보다 연 +0.5%p, 합성 2배 QQQ에서는 +2.3%p, TQQQ에서는 +3.1%p였습니다.
- 가격이 움직인 순서의 덕이 컸습니다. TQQQ의 일간 수익률을 그대로 두고 순서만 무작위로 섞은 가상 경로 50개를 만들었습니다. 평균과 변동성은 실제와 같습니다. 이 경로들에서 차이의 중앙값은 −2.0%p였고, 실제(+3.1%p)보다 컸던 경로는 14%뿐이었습니다. 2010~2026년에 급락 뒤 빠른 반등이 여러 번 되풀이된 흐름이 규칙에 유리했다는 뜻입니다.
정리하면 수익의 큰 줄기는 나스닥100의 장기 상승과 3배 노출에서 왔습니다. 규칙은 그 위에서 투입량을 평균 30%로 줄여 낙폭을 줄이는 역할을 했습니다. 세금은 이 절에서 뺐습니다. 무한매수법은 사이클마다 이익을 실현하고 보유는 과세를 미루므로, 세금을 넣으면 보유 쪽이 더 유리해집니다(24절).
21. 검증 ③ 언제 어떻게 문제가 되나
문제가 되는 때는 하나로 모입니다. 하락 초입이나 고점 근처에서 시작한 사이클이, 40회분을 다 쓰도록 반등을 만나지 못할 때입니다. 끝난 사이클의 수로 세면 손실은 드뭅니다. 손실의 크기는 사이클이 열려 있는 동안의 계좌를 봐야 보입니다.
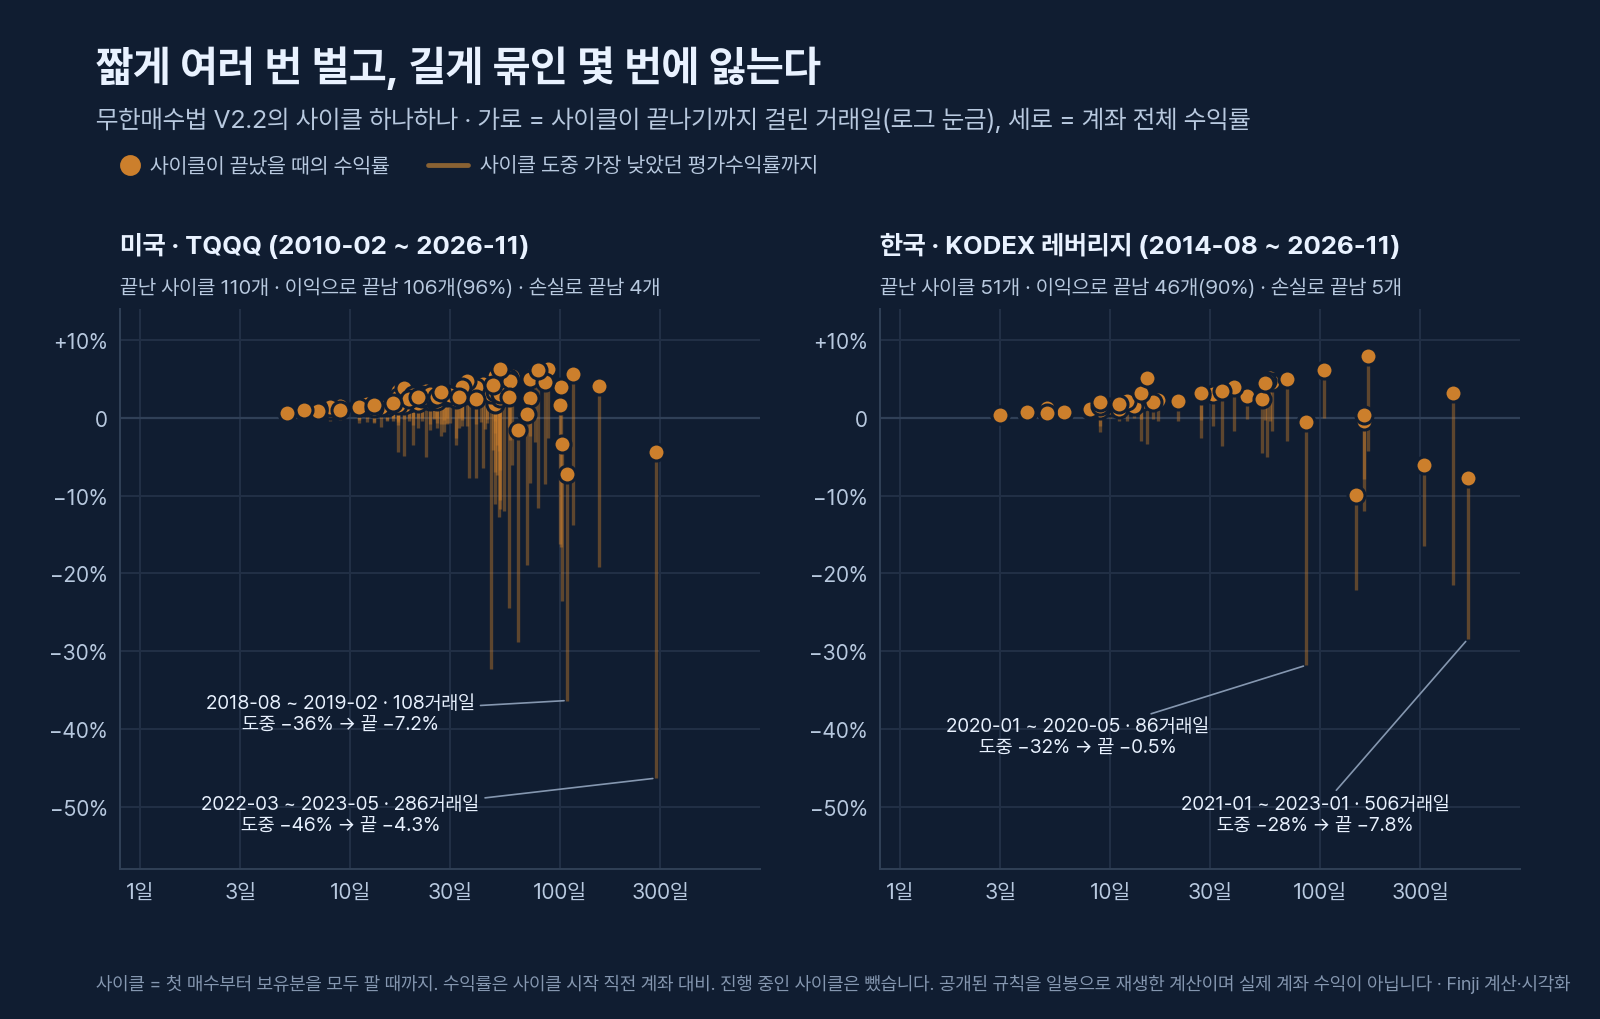
TQQQ V2.2에서 끝난 사이클은 110개이고, 그중 106개(96%)가 이익으로 끝났습니다. 사이클 길이의 중앙값은 28거래일입니다. 손실로 끝난 사이클은 네 개입니다.
| 사이클 | 거래일 | 끝났을 때 | 도중 가장 낮았을 때 | 가장 높았던 회차 T |
|---|---|---|---|---|
| 2022-03-30 ~ 2023-05-18 | 286 | −4.3% | −46.3% | 39.5 |
| 2018-08-30 ~ 2019-02-05 | 108 | −7.2% | −36.3% | 39.1 |
| 2015-10-26 ~ 2016-03-22 | 102 | −3.3% | −23.5% | 40.0 |
| 2021-12-29 ~ 2022-03-29 | 63 | −1.5% | −28.8% | 39.4 |
네 번 모두 회차 T가 39를 넘어 40회분을 사실상 다 썼습니다. 이익으로 끝났지만 도중에 −20% 아래로 내려간 사이클도 두 개 있습니다. 2020-02-06 ~ 2020-04-14(47거래일, 도중 −32.3%, 끝 +3.1%)과 2025-02-20 ~ 2025-05-12(57거래일, 도중 −24.5%, 끝 +2.6%)입니다.
손실이 커지는 세 단계
- 하락이 시작되면 투입 비율이 빠르게 올라갑니다. 가격이 계속 평단 아래에 있으면 매일 1회분씩 사게 되어 40거래일 안팎에 원금 대부분이 주식이 됩니다.
- 40회분을 다 쓰면 더 살 돈이 없습니다. 이때부터 계좌는 3배 ETF를 거의 전액 들고 있는 계좌처럼 움직입니다. 낮아진 평단은 남지만 추가로 낮출 방법이 없습니다.
- 규칙에 따라 보유분의 1/4을 손실로 팔아 현금을 만들고 다시 삽니다. 반등이 늦으면 이 일이 되풀이됩니다.
2022년이 그런 해였습니다. 2022-03-30에 시작한 사이클은 286거래일 만인 2023-05-18에 −4.3%로 끝났지만, 그사이 계좌는 사이클을 시작할 때보다 46.3% 낮은 곳까지 내려갔습니다. 2022년 한 해의 계좌 수익률은 −43%입니다.
익절 비율이 높게 나오는 이유
- 끝난 뒤의 값만 세기 때문입니다. V2.2에서 끝난 사이클의 계좌 수익률을 단순히 더하면 이익 106개가 +305%p, 손실 4개가 −16%p입니다. 이 합계에는 사이클 도중의 평가손과 묶여 있던 기간이 들어 있지 않습니다.
- 초기 방식은 손실이 사이클 수에 그대로 드러납니다. 40회분을 다 쓰면 전량을 정리하므로, 끝난 사이클 157개 가운데 이익은 87%였고 소진으로 끝난 것이 25번이었습니다. 가장 큰 사이클 손실은 계좌의 −30.2%입니다.
- 소진 뒤에도 전량을 정리하지 않고 버티면 익절 비율은 100%가 됩니다. 평단 +10%에 닿아야만 사이클이 끝나기 때문입니다. 19절에서 본 이 변형은 TQQQ에서 가장 긴 사이클이 668거래일이었습니다. 한국 코스닥150레버리지에서는 2018-01-15에 시작한 사이클이 2026-11-11까지 2,164거래일째 끝나지 않았고, 그 평가손은 −81.9%입니다. 익절 비율 100%는 이런 사이클을 세지 않은 숫자입니다(17절의 ‘끝나지 않은 사이클 포함’).
- 지금 열려 있는 사이클도 있습니다. 재생 결과로 TQQQ V2.2는 2026-09-22에 시작한 사이클이 33거래일째(2026-11-05 기준)이고, 회차 T는 26.0, 평가손은 −18.1%입니다.
저자의 공개 중계에서도 2022년에 쿼터 손절이 있었다
저자의 유튜브 채널에는 TQQQ 무한매수법을 실제로 진행하며 올린 중계 영상이 있습니다. 2022년 영상의 제목과 설명란에는 40회분 소진과 쿼터 손절이 여러 번 나옵니다. 4차 사이클(5~7월)에 네 번, 7차 사이클(10~11월)에 세 번입니다. 저자도 2026년 7월 15일 블로그 글 「저는 TQQQ SOXL 투자를 권유하지 않습니다」에 “제 투자는 하락장에 큰 손해를 보기도 하며 이미 2022년 장기하락장 동안 큰 손해를 보는 과정을 실시간으로 유튜브로 중계했습니다.”라고 적었습니다.
- 「TQQQ 무한매수법0525_4차13_쿼터손절 계획」 — 설명란: “40회 매수원금 전체 소진후 쿼터손절에 대해서, 그리고 쿼터손절후 매수를 어떻게 이어가는지에 대해서 실전으로 어떻게 하는지 보여드릴 예정입니다”
- 「TQQQ 무한매수법0614_4차18 2차쿼터손절」 — 설명란: “40회 매수분이 소진되어서 규칙대로 쿼터손절 진행했습니다”
- 「…4차20_3번째쿼터손절」, 「…0718_4차22_4번째쿼터손절」 — 뒤 영상의 설명란: “무한매수법 4차 사이클 중입니다. 1차, 2차, 3차는 모두 수익으로 마무리 되었습니다”
- 「TQQQ무한매수법 1011_7차9 _1번째쿼터손절」, 「…1026_7차11_2번째쿼터손절」, 「…1110_7차13_ 3번째쿼터손절」
중계의 사이클 번호와 날짜는 이 글의 재생 결과와 같지 않습니다. 중계는 당시 버전의 세부 규칙을 따랐고, 재생은 18절의 단순화한 규칙을 썼습니다. 같은 것은 방향입니다. 2022년처럼 하락이 길게 이어진 해에는 40회분이 소진됐고 손실 매도가 따랐습니다. 영상의 내용 가운데 이 글이 확인한 것은 제목과 설명란까지입니다.
보호 장치를 덧붙이면 나아지나
손실 사이클을 줄이려고, 소진 뒤 1/4만 팔고 이어 가는 구성에 장치 다섯 가지를 덧붙인 변형도 계산했습니다. RSI가 높으면 매수를 줄이거나 건너뛰고, 약세장 판정이나 VIX 35 이상에서는 새 사이클을 시작하지 않으며, 사이클 자본이 고점에서 40% 줄면 전량 정리하고 30거래일을 쉬고, VIX 45 이상에 평가손이 −25% 아래면 전량 정리하고, 쿼터 손절은 두 번까지만 하는 구성입니다. 아래는 TQQQ, 해외주식 양도세를 뺀 세후 값입니다.
| 구성 | 연평균 수익률 (세후) | 최대 낙폭 |
|---|---|---|
| 장치 다섯 가지 모두 사용 | +7.5% | −43.8% |
| RSI 매수 감속만 끔 | +12.5% | −58.0% |
| 약세장·VIX 시작 금지만 끔 | +8.9% | −38.3% |
| 서킷브레이커·VIX 정리·쿼터 상한을 끔 | +16.5% | −47.8% |
| 장치 모두 끔 | +19.6% | −50.1% |
장치를 모두 쓰면 최대 낙폭은 6%p쯤 줄었고 수익률은 절반 아래로 내려갔습니다. 길게 묶이던 사이클은 60~90일 안에 손실로 확정됐습니다. 이 변형은 Finji가 시험 삼아 만든 구성이며 저자의 규칙이 아닙니다. 익절·손절만 떼어 그냥 보유에 붙인 결과는 25절에 있습니다.
22. 검증 ④ 한국 종목에 그대로 적용하면
같은 규칙을 한국 상장 종목에 쓰면 결과가 크게 달랐습니다. KODEX 레버리지에서 V2.2는 연 +4.5%였고, 그냥 보유는 연 +14.1%였습니다. 3절에서 한국 종목 후보로 든 ETF 세 개와, 참고로 대형주 두 종목을 같은 조건(40분할, 목표 +10%)으로 계산했습니다. 세금은 넣지 않았습니다.
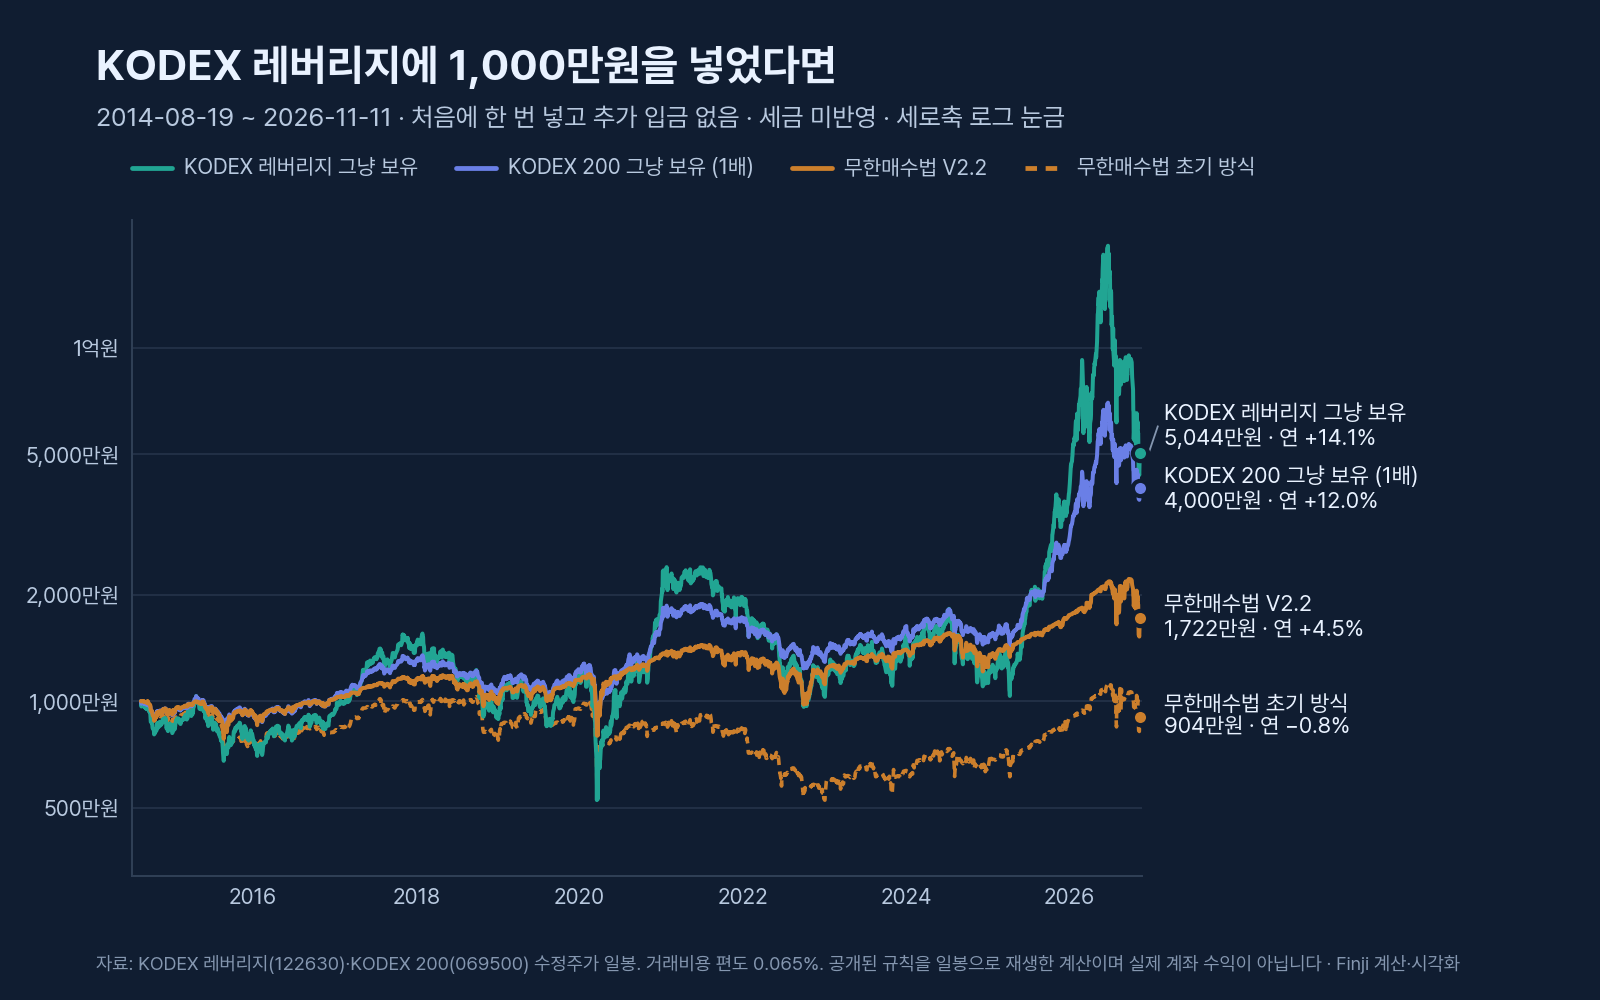
| 종목 · 기간 | 초기 방식 | V2.2 | 그냥 보유 |
|---|---|---|---|
| KODEX 레버리지 (122630) 2014-08 ~ 2026-11 | −0.8% / −49.0% | +4.5% / −32.9% | +14.1% / −77.5% |
| KODEX 코스닥150레버리지 (233740) 2015-12 ~ 2026-11 | −10.3% / −79.6% | +2.0% / −76.7% | −7.5% / −87.6% |
| KODEX 200 (069500) 2014-08 ~ 2026-11 | +2.9% / −23.9% | +2.7% / −23.7% | +12.0% / −46.9% |
| 삼성전자 (005930) 2020-01 ~ 2026-11 | −0.8% / −40.3% | +5.4% / −34.1% | +21.2% / −47.9% |
| SK하이닉스 (000660) 2020-01 ~ 2026-11 | +7.9% / −28.1% | +12.6% / −23.8% | +46.1% / −61.2% |
칸마다 연평균 수익률 / 최대 낙폭입니다.
- 낙폭은 줄었습니다. KODEX 레버리지에서 V2.2의 최대 낙폭은 −32.9%로 그냥 보유(−77.5%)의 절반 아래입니다.
- 수익은 더 크게 줄었습니다. KODEX 레버리지에 넣은 1,000만원은 그냥 보유면 5,044만원, V2.2면 1,722만원이 됐고, 초기 방식이면 904만원으로 줄었습니다. 레버리지가 없는 KODEX 200을 그냥 보유한 4,000만원보다 적습니다.
- 코스닥150레버리지는 그냥 보유 자체가 연 −7.5%였습니다. V2.2는 +2.0%로 플러스였지만 최대 낙폭이 −76.7%로 보유(−87.6%)와 크게 다르지 않았고, 초기 방식은 −10.3%로 보유보다 낮았습니다.
- 삼성전자와 SK하이닉스는 자료가 2020년 1월부터라 6.9년뿐이고, 두 종목 모두 크게 오른 기간입니다. 이 기간 V2.2의 연 수익률은 그냥 보유의 1/4 안팎이었고, 초기 방식은 삼성전자에서 마이너스였습니다.
저자도 2021년 인터뷰에서 한국 주식에 대해 “한국주식은 2배 레버리지까지만 있다. 3배 레버리지가 없어 적용하기 힘들다.”라고 말했습니다. 이 절은 그럼에도 한국 상장 종목에 그대로 썼다면 어땠는지를 본 것입니다.
오른 해의 수익을 대부분 놓쳤다
2015~2025년의 온전한 11개 연도를 그해 KODEX 200 수익률로 나누면 미국과 같은 모양이 더 뚜렷합니다.
| 그해 KODEX 200 수익률 | 해 수 | 무한매수법 V2.2 평균 | KODEX 레버리지 보유 평균 | V2.2가 더 높았던 해 |
|---|---|---|---|---|
| 강세 (+15% 이상) | 4 | +23.6% | +102.0% | 0 / 4 |
| 보합 (0 ~ +15%) | 3 | +7.5% | +14.2% | 0 / 3 |
| 약세 (0% 미만) | 4 | −9.7% | −27.8% | 4 / 4 |
KODEX 레버리지가 +243% 오른 2025년에 V2.2는 +40%였습니다. 사이클이 평단 +10%에서 끝나고 새 사이클은 다시 1회분부터 시작하므로, 크게 오르는 해에는 계좌의 대부분이 현금으로 남습니다.
KODEX 레버리지 연도별 수익률을 표로 보기
| 연도 | KODEX 레버리지 그냥 보유 | 무한매수법 V2.2 | KODEX 200 그냥 보유 |
|---|---|---|---|
| 2014* | −16% | −7% | −7% |
| 2015 | −4% | +0% | +0% |
| 2016 | +15% | +9% | +10% |
| 2017 | +55% | +13% | +27% |
| 2018 | −35% | −11% | −17% |
| 2019 | +26% | +13% | +14% |
| 2020 | +63% | +18% | +36% |
| 2021 | +1% | +1% | +3% |
| 2022 | −46% | −18% | −24% |
| 2023 | +46% | +24% | +25% |
| 2024 | −26% | −10% | −9% |
| 2025 | +243% | +40% | +94% |
| 2026* | +30% | −2% | +40% |
* 2014년은 8월 19일부터, 2026년은 11월 11일까지. 전년 마지막 거래일 대비.
40회분 안에 평단 +10%에 닿는 일이 드물었다
무한매수법은 40회분을 쓰기 전에 가격이 평단 +10%까지 돌아와야 사이클이 이익으로 끝납니다. 그래서 회복이 얼마나 빠른 상품인지가 중요합니다. 임의의 날부터 매일 종가에 같은 금액을 최대 40거래일 동안 사고, 전날까지의 평단보다 10% 높은 지정가에 고가가 닿기까지 며칠이 걸렸는지 셌습니다. 시작일은 5거래일 간격으로 잡았습니다(TQQQ 782개, KODEX 레버리지 540개).
| 상품 | 20거래일 안에 도달 | 40거래일 안에 도달 | 300거래일이 지나도 못 닿음 |
|---|---|---|---|
| TQQQ | 41% | 71% | 1.5% |
| SOXL | 68% | 86% | 1.5% |
| KODEX 레버리지 | 10% | 27% | 22% |
| KODEX 코스닥150레버리지 | 29% | 49% | 20% |
TQQQ는 시작일의 71%가 40거래일 안에 평단 +10%에 닿았고, KODEX 레버리지는 27%였습니다. 300거래일이 지나도 닿지 못한 시작일이 KODEX 레버리지는 22%, TQQQ는 1.5%입니다. 한국에서 긴 사이클이 잦았던 이유입니다.
- KODEX 레버리지 V2.2의 긴 사이클: 2021-01-11 ~ 2023-01-26(506거래일, −7.8%), 2015-04-17 ~ 2017-01-12(431거래일, +3.2%), 2017-10-16 ~ 2019-01-25(315거래일, −6.1%)
- 코스닥150레버리지 V2.2의 가장 긴 사이클: 2018-01-15 ~ 2020-12-02(710거래일, −14.7%)
- 재생 결과로 KODEX 레버리지 V2.2는 2026-06-26에 시작한 사이클이 93거래일째(2026-11-11 기준) 열려 있고, 회차 T는 37.3, 평가손은 −21.1%입니다.
목표 수익률을 낮추면 달라지는지도 봤습니다. KODEX 레버리지에서 목표를 +5%와 +7%로 낮춘 V2.2는 연 +4.1%와 +4.7%로 원래(+4.5%)와 거의 같았고, 최대 낙폭은 −45.5%와 −40.7%로 더 깊었습니다. 같은 기간의 자료에서 고른 값이라 참고로만 봐야 합니다. 미국과 한국의 차이가 어디서 왔는지는 23절에서 다룹니다.
23. 왜 미국에서는 됐고 한국에서는 안 됐나: 음의 복리와 기준선
차이는 매매 규칙이 아니라 기초지수에서 나왔습니다. 레버리지 상품은 지수의 추세가 ‘변동성이 정하는 기준선’보다 높을 때만 1배 상품을 이깁니다. 13절에서 본 일일 재설정의 효과를 숫자로 옮기면 그 기준선이 나옵니다.
변동성이 클수록 깎이는 몫이 커진다
매일 L배를 맞추는 상품의 장기 수익률은 다음 근사식으로 나눠 볼 수 있습니다. 2010년 Avellaneda와 Zhang의 논문이 정리한 식을 연 단위로 옮긴 것입니다.
레버리지 상품의 연 로그 수익률 ≈ L × (지수의 연 로그 수익률) − (L² − L) ÷ 2 × 변동성² − 비용
둘째 항이 흔히 말하는 음의 복리(변동성 끌림)입니다. 2배 상품은 변동성²만큼, 3배 상품은 변동성²의 3배만큼 해마다 깎입니다. 변동성이 20%면 3배 상품은 연 12%p, 40%면 연 48%p입니다. 논문은 이를 “레버리지 ETF 보유자는 기초자산의 실현 변동성에 음의 노출을 갖는다”고 적었습니다. Avellaneda & Zhang, Path-Dependence of Leveraged ETF Returns, SIAM J. Financial Math. 1 (2010), 586–603
TQQQ 운용사의 투자설명서에도 같은 내용이 표로 실려 있습니다.
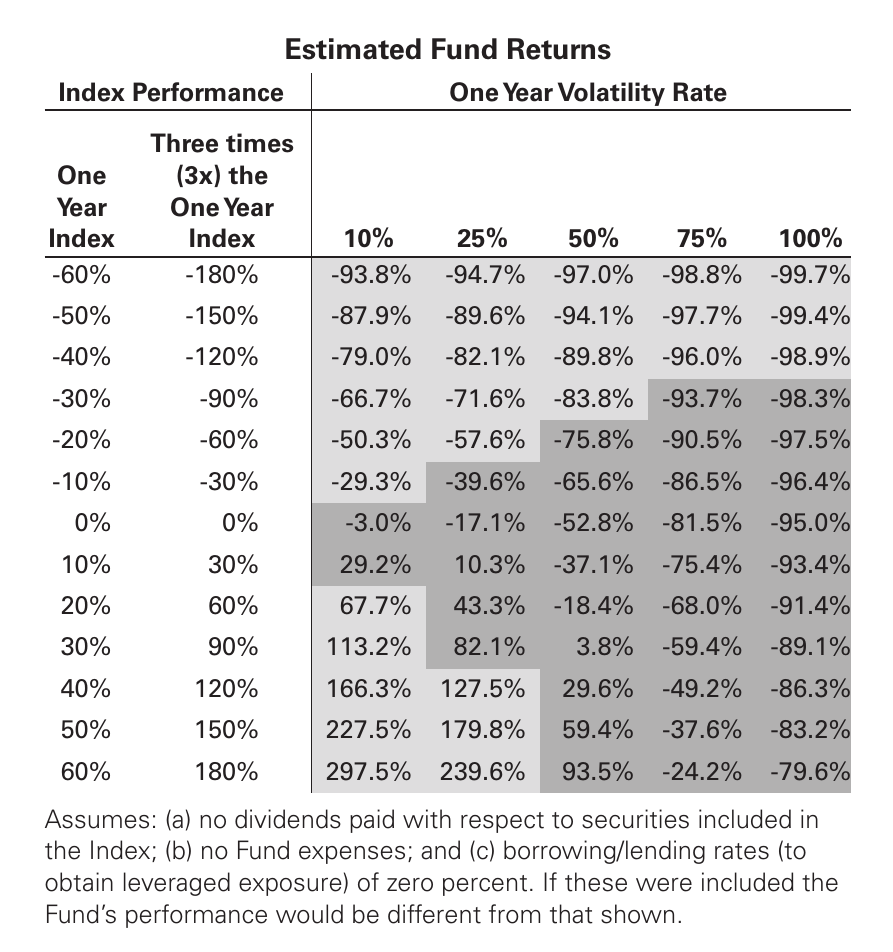
- 지수가 1년 동안 제자리(0%)여도 변동성이 25%면 3배 펀드는 −17.1%, 50%면 −52.8%입니다.
- 지수가 +20% 올라도 변동성이 50%면 −18.4%입니다. 반대로 변동성이 10%면 +67.7%로 단순 3배(+60%)보다 높습니다.
- 같은 문서는 나스닥100의 최근 5년(2026년 5월 말까지) 연 변동성을 22.60%, 그 5년 가운데 가장 높았던 해를 27.39%로 적고 있습니다. 또 지수가 하루 안에 33% 가까이 내리면 투자금 전부를 잃을 수 있다고 밝힙니다.
미국 증권거래위원회(SEC)의 투자자 안내문은 실제 사례를 듭니다. 넉 달 동안 어떤 지수가 2% 오르는 사이, 그 지수의 하루 수익률 2배를 목표로 한 ETF는 6% 내렸습니다. 같은 기간 다른 지수는 약 8% 올랐는데, 그 지수의 하루 3배를 목표로 한 ETF는 53% 내렸습니다. SEC, Updated Investor Bulletin: Leveraged and Inverse ETFs (2023-08-29)
기준선 두 개
위 식에서 기준선이 두 개 나옵니다. 지수의 연 로그 수익률을 ‘추세’라고 부르겠습니다.
- 추세가 (L − 1) ÷ 2 × 변동성²보다 낮으면 지수가 올라도 레버리지 상품은 내립니다.
- 추세가 L ÷ 2 × 변동성²보다 높아야 레버리지 상품이 1배 상품보다 많이 오릅니다. 두 선 사이에서는 오르기는 하지만 1배보다 덜 오릅니다.
실제 상품에 맞춰 보면 이렇습니다. 추세와 변동성은 1배 ETF의 일봉(배당 제외)으로 쟀습니다.
| 지수 → 레버리지 상품 | 지수 추세 | 변동성 | 1배를 이기는 기준선 | 레버리지 상품 실제 | L배보다 모자란 몫 | 그중 변동성 몫 |
|---|---|---|---|---|---|---|
| QQQ → TQQQ (3배) 2010-02 ~ 2026-11 | +16.1% | 20.7% | 6.5% | +32.6% | −15.7%p | −12.9%p |
| KODEX 200 → 레버리지 (2배) 2014-08 ~ 2024-12 | +3.7% | 17.1% | 2.9% | +1.2% | −6.2%p | −2.9%p |
| KODEX 코스닥150 → 레버리지 (2배) 2015-12 ~ 2024-12 | +1.6% | 27.6% | 7.6% | −4.9% | −8.1%p | −7.6%p |
| KODEX 200 → 레버리지 (2배) 2025-01 ~ 2026-11 | +53.7% | 48.3% | 23.4% | +80.1% | −27.2%p | −23.4%p |
| QQQ → 합성 3배 2000-01 ~ 2009-12 | −6.9% | 34.5% | 17.9% | −61.7% | −40.9%p | −35.7%p |
추세와 ‘레버리지 상품 실제’는 연 로그 수익률입니다. ‘L배보다 모자란 몫’은 실제 값에서 L × 추세를 뺀 값이고, ‘변동성 몫’은 (L² − L) ÷ 2 × 변동성²입니다. 나머지는 운용 보수와 조달 비용 등입니다. 2000~2009년의 3배는 실제 상품이 없어 합성한 값입니다(24절).
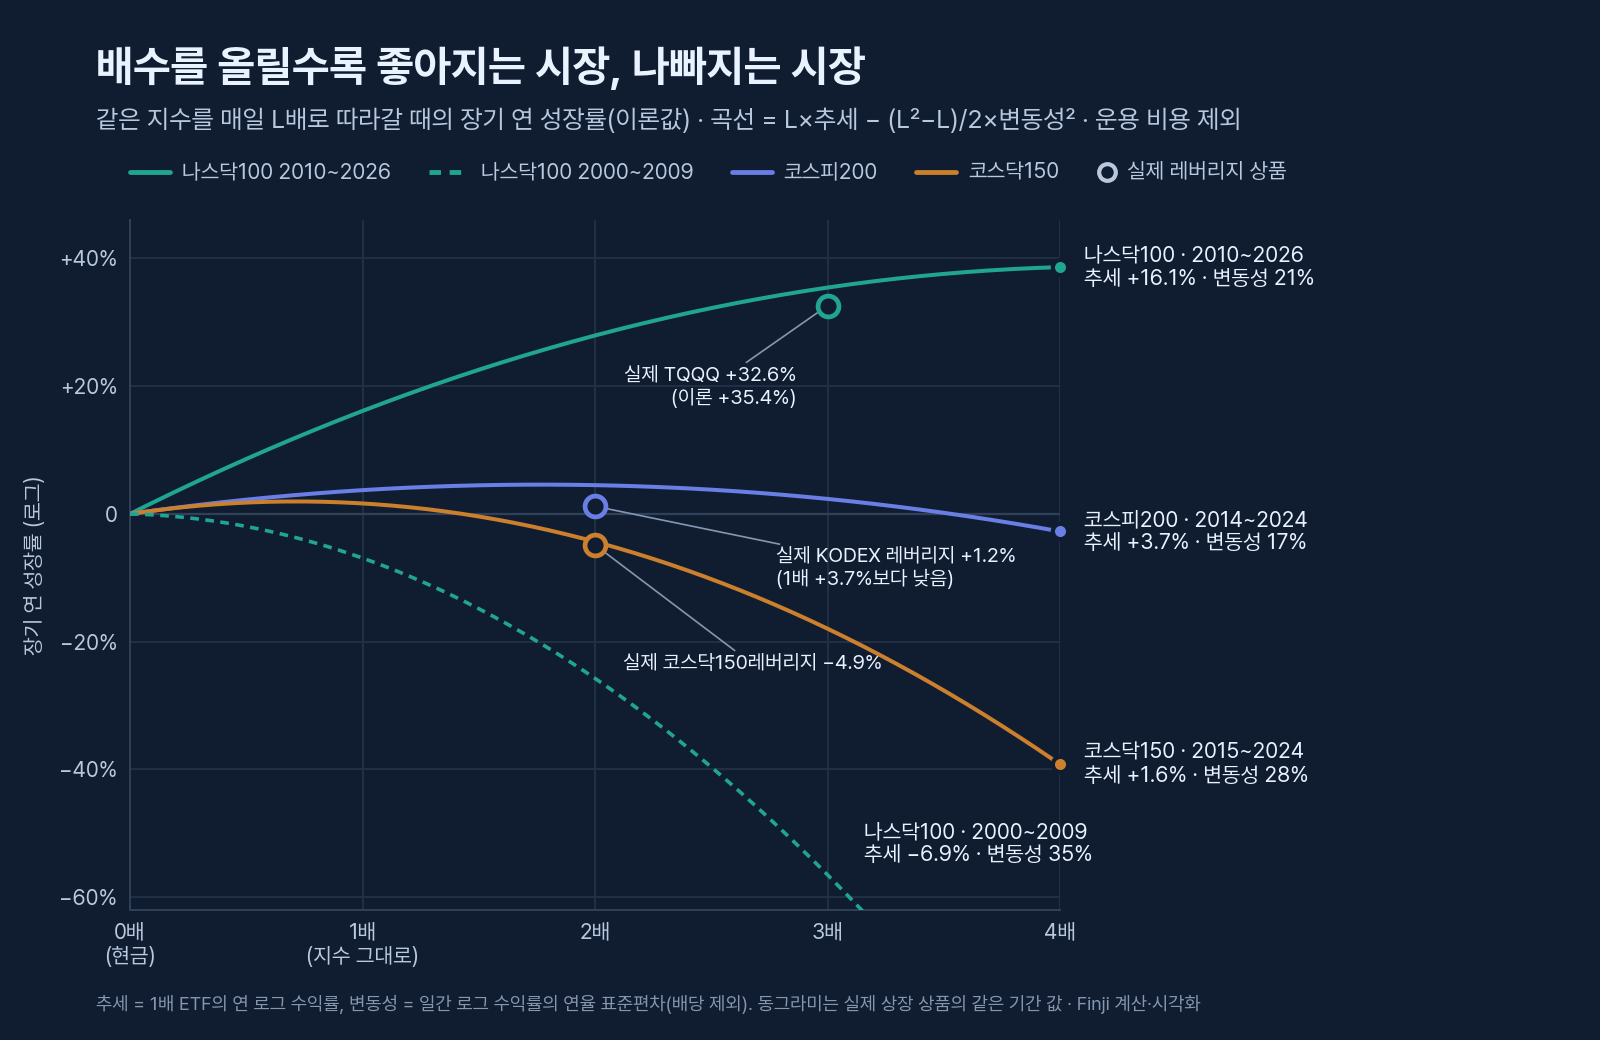
- 음의 복리 자체는 미국이 더 컸습니다. TQQQ는 해마다 15.7%p를 잃었습니다. 그래도 QQQ의 추세(+16.1%)가 기준선(6.5%)의 2.5배라 TQQQ에는 연 +32.6%(로그)가 남았습니다. 연평균 수익률로는 +38.5%입니다.
- 한국의 2014~2024년은 추세가 기준선을 겨우 넘었습니다. 코스피200 추세 +3.7%, 기준선 2.9%입니다. 여기에 운용·조달 비용 등 3.3%p가 더 빠져 2배 상품(+1.2%)이 1배(+3.7%)보다 낮았습니다. 코스닥150은 추세(+1.6%)가 기준선(7.6%) 아래라 2배 상품이 마이너스였습니다.
- ‘한국이라서’가 아니라 그 기간의 추세와 변동성이 결정합니다. 2025~2026년의 코스피200은 추세가 +53.7%로 기준선(23.4%)을 크게 넘었고, KODEX 레버리지가 1배를 이겼습니다. 다만 변동성이 67%까지 오른 2026년(11월 11일까지)만 떼어 보면 KODEX 200은 +40%인데 KODEX 레버리지는 +30%였습니다.
- 같은 나스닥100도 2000~2009년에는 반대였습니다. 추세 −6.9%, 변동성 34.5%에서 합성 3배는 연 −61.7%(로그)였습니다. 10년 뒤에 남는 돈은 처음의 0.2%입니다.
그림의 나스닥100 곡선이 4배에서 더 높다고 해서 배수를 올릴수록 유리하다는 뜻은 아닙니다. 곡선의 모양은 추세가 정하고, 추세는 지나고 나서야 알 수 있습니다. 추세가 꺾이면 배수가 높을수록 더 빨리 내려갑니다. 점선으로 그린 2000~2009년 곡선이 그 경우입니다.
변동성이 달랐던 해의 TQQQ
| 연도 | QQQ | QQQ 변동성 | 변동성·비용이 없을 때의 3배 복리 | TQQQ 실제 |
|---|---|---|---|---|
| 2013 | +35% | 12% | +146% | +140% |
| 2017 | +31% | 10% | +127% | +118% |
| 2020 | +48% | 36% | +221% | +110% |
| 2022 | −33% | 32% | −70% | −79% |
| 2025 | +20% | 23% | +74% | +33% |
‘변동성·비용이 없을 때의 3배 복리’는 (1 + QQQ 수익률)³ − 1입니다.
변동성이 10~12%였던 2013년과 2017년에는 TQQQ가 이 값에 가까웠습니다. 변동성이 36%였던 2020년에는 QQQ가 +48% 올랐는데도 TQQQ는 +110%에 그쳤습니다.
계속 사면 음의 복리를 피할 수 있나
피하지 못합니다. 음의 복리는 ETF 안에서 매일 생깁니다. 언제 샀든 들고 있는 동안에는 모든 주식이 같은 비율로 깎입니다. 분할매수는 매입 가격을 바꿀 뿐 이 손실을 줄이지 않습니다. 평균 투입 비율(TQQQ 30%)을 기준으로 네 가지를 견줘 봤습니다.
| 방식 (TQQQ, 2010-02 ~ 2026-11) | 실제 경로 연 수익률 | 순서를 섞은 경로 50개의 중앙값 |
|---|---|---|
| 무한매수법 V2.2 (내리면 더 삼) | +17.0% | +17.0% |
| 처음에 30%만 사고 그대로 둠 (추가 매수 없음) | +29.0% | +31.2% |
| 30% 비중을 매달 다시 맞춤 (내리면 삼) | +14.0% | +19.0% |
| 30% 비중을 매일 다시 맞춤 | +14.7% | +19.0% |
처음에 30%만 사고 그대로 둔 계좌는 TQQQ가 오르면서 주식 비중이 커졌으므로 위험이 같은 비교는 아닙니다. 그 점을 감안해도, 내릴 때 더 사는 세 방식은 실제 경로에서도 섞은 경로의 중앙값에서도 그대로 둔 계좌보다 낮았습니다.
회복에 걸린 시간
레버리지 상품은 고점을 되찾는 데도 더 오래 걸렸습니다. 이전 고점 아래에 머문 가장 긴 기간은 QQQ 519거래일과 TQQQ 767거래일, KODEX 200 967거래일과 KODEX 레버리지 1,139거래일, KODEX 코스닥150 1,958거래일과 코스닥150레버리지 2,162거래일입니다(각 상품의 자료 기간 안에서 잰 값). 40회분 안에 반등해야 하는 무한매수법에는 이 차이가 그대로 21~22절의 긴 사이클로 나타났습니다.
24. 검증 ⑤ 매달 적립한다면: 그냥 사서 보유 vs 무한매수법
매달 1,000달러씩 넣는 조건에서는 QQQ든 TQQQ든 사서 그냥 들고 있는 계좌가 무한매수법보다 세후 수익률이 높았습니다. 다만 TQQQ 적립은 닷컴 버블이 낀 10년에 넣은 돈의 17%만 남았습니다. 19~23절은 처음에 목돈을 한 번 넣는 조건이었습니다. 월급처럼 돈이 조금씩 생기는 경우를 따로 계산했습니다.
| 항목 | 이 절에서 쓴 조건 |
|---|---|
| 입금 | 매달 첫 거래일에 1,000달러 |
| 그냥 사서 보유 | 입금한 날 종가에 전액 매수하고 팔지 않음 |
| 무한매수법 | V2.2 규칙(18절). 사이클 도중에 들어온 돈은 다음 사이클의 원금에 합침 |
| 세금 | 해외주식 양도소득세 22%(지방소득세 포함), 연 250만원 기본공제는 1,900달러로 환산. 해마다 실현한 이익에 매기고, 마지막 날 전부 판다고 보고 남은 평가이익에도 매김 |
| 닷컴 버블 구간 | 실제 TQQQ는 2010년 2월에 상장했으므로, 1999년 3월부터는 QQQ 일간 수익률 × 3 − 비용으로 만든 합성 3배를 씀. 비용은 운용 보수와 그때의 미국 13주 국채 금리로 계산하고, 합성값의 2010~2026년 연평균 수익률이 실제 TQQQ(+38.5%)와 같아지도록 가산 폭을 맞춤. 실제 TQQQ와 일간 수익률 상관 0.9987 |
| 수익률 | 금액가중 연 수익률(IRR). 넣은 시점이 제각각인 돈을 하나의 연 수익률로 환산한 값(10절) |
세금은 이렇게 넣었습니다. 해외 상장 ETF의 매매차익에는 연 250만원을 공제한 뒤 양도소득세 22%(지방소득세 포함)가 붙고, 다음 해 5월에 확정신고를 합니다. 250만원 공제는 국내·국외 주식을 합산해 한 번 적용됩니다. 이 계산은 다른 주식 손익이 없고 환율이 일정하다고 본 단순한 모형입니다. 국세청 양도소득세 세율 안내, 금융감독원 금융꿀팁 148 (2023-12)
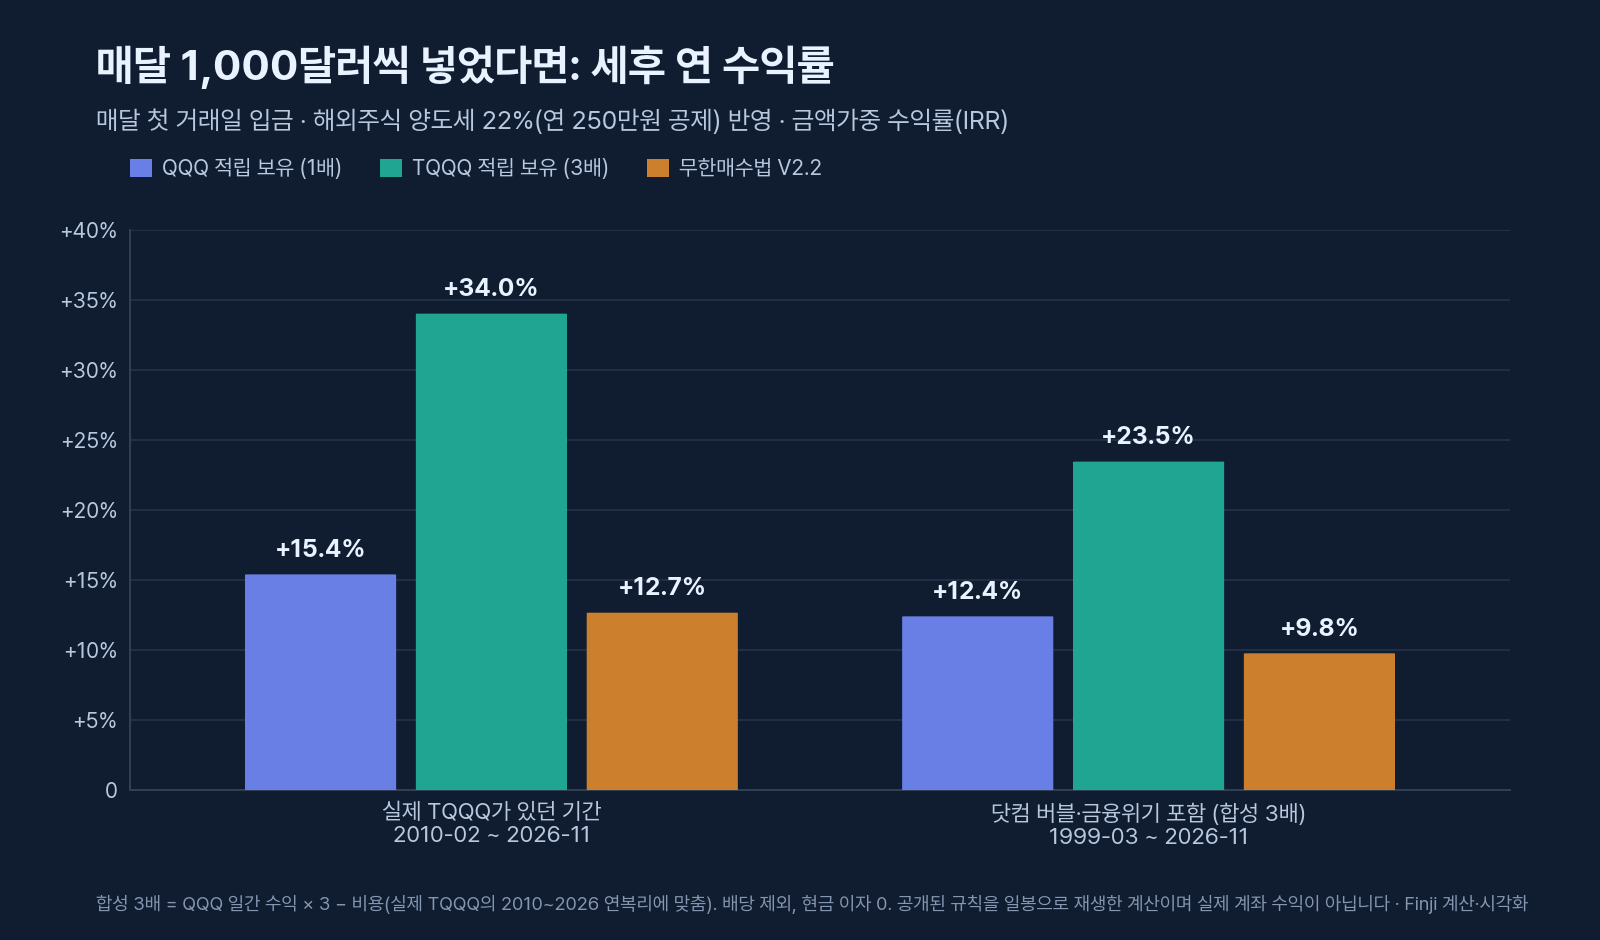
| 방식 | 실제 2010-02 ~ 2026-11 | 닷컴 포함 1999-03 ~ 2026-11 (합성) | 10년 적립 18구간의 중앙값 | 가장 나빴던 10년 (1999~2008) | QQQ 적립보다 높았던 구간 |
|---|---|---|---|---|---|
| QQQ 적립 보유 (1배) | +15.4% | +12.4% | +11.9% | −6.5% | — |
| TQQQ 적립 보유 (3배) | +34.0% | +23.5% | +29.6% | −43.7% | 14 / 18 |
| 무한매수법 V2.2 | +12.7% | +9.8% | +10.3% | −28.2% | 1 / 18 |
| 보호 장치 변형 (21절) | +2.0% | +2.4% | +7.2% | −3.8% | 3 / 18 |
‘18구간’은 1999~2008년부터 2016~2025년까지 시작 연도를 한 해씩 옮긴 10년 적립 구간입니다. 2010년 2월부터 넣은 돈은 모두 20만 2,000달러이고, 세후로 QQQ 적립은 84.6만 달러, TQQQ 적립은 557.6만 달러, 무한매수법 V2.2는 64.6만 달러가 됐습니다.
이 결과는 지난 가격으로 한 계산이고, 감독 당국의 안내는 방향이 다릅니다. 금융감독원은 국내 레버리지·인버스 ETF·ETN을 다룬 2026년 3월 자료에서 ‘음의 복리효과’를 들어 “적립식 투자 등 장기 투자 목적으로 레버리지 및 인버스 상품을 선택하는 것은 바람직하지 않습니다”라고 밝혔습니다. 아래에서 보듯 TQQQ 적립은 시작한 해에 따라 결과가 크게 갈렸습니다. 금융감독원, 고위험 레버리지(ETF·ETN) 투자 유의 안내 (2026-03-19)
무한매수법이 낮았던 이유
- 넣은 돈의 일부만 일합니다. 평균 투입 비율이 실제 구간에서 29%, 닷컴 버블을 낀 구간에서 40%였습니다. 나머지는 현금으로 기다렸습니다.
- 세금을 해마다 냅니다. 무한매수법은 사이클이 끝날 때마다 이익을 실현합니다. 세전 +16.3%가 세후 +12.7%로 3.6%p 내려갔습니다. 팔지 않는 QQQ 적립은 +17.4%에서 +15.4%로 2.0%p, TQQQ 적립은 +36.4%에서 +34.0%로 2.4%p 내려갔습니다.
- 쉬는 현금에 이자를 붙여도 순서가 같았습니다. 현금에 미국 13주 국채 금리만큼 이자를 붙이면 무한매수법은 +12.7%에서 +14.0%가 됩니다. QQQ 적립(+15.4%)보다 낮고, 18구간 가운데 QQQ 적립보다 높았던 구간은 1개에서 2개가 됐습니다. 이자에 붙는 세금은 넣지 않았습니다.
TQQQ 적립은 시작한 해에 따라 크게 갈렸다
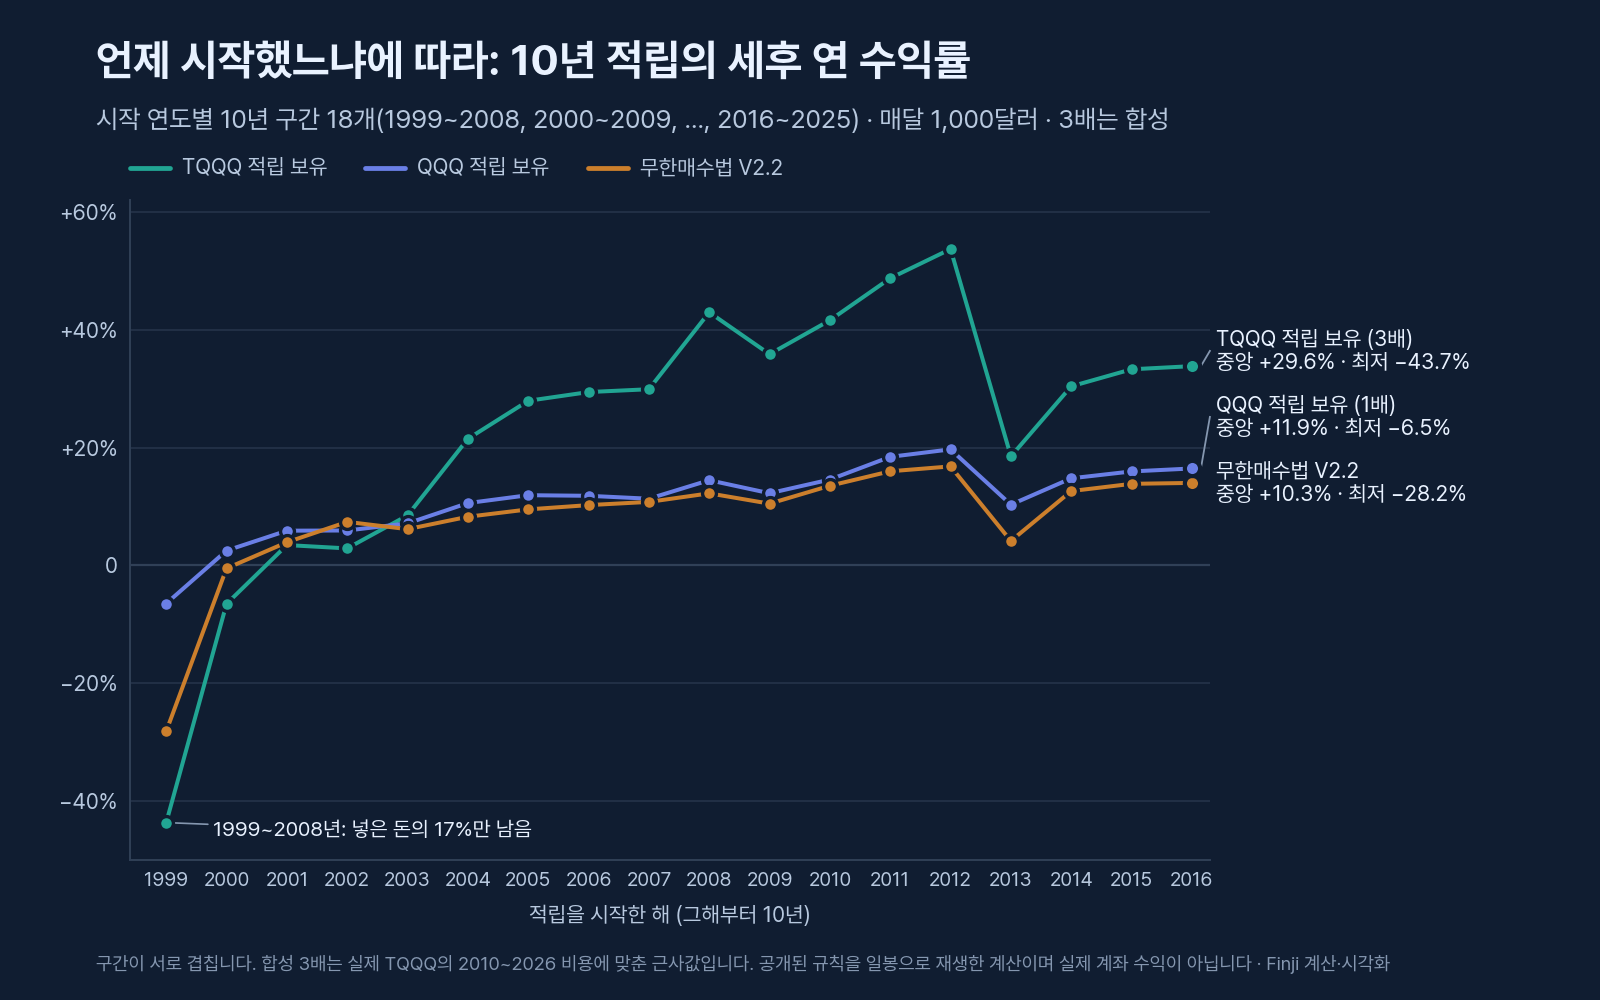
- TQQQ 적립의 세후 수익률은 구간에 따라 −43.7%(1999~2008년)에서 +53.7%(2012~2021년)까지 벌어졌습니다. QQQ 적립은 −6.5%에서 +19.7% 사이였습니다.
- TQQQ 적립이 QQQ 적립보다 낮았던 것은 1999·2000·2001·2002년에 시작한 네 구간입니다.
- 1999~2008년에 넣은 11만 8,000달러는 세후로 TQQQ 적립이면 2.0만 달러, QQQ 적립이면 8.6만 달러, 무한매수법이면 3.4만 달러가 됐습니다.
- 무한매수법이 QQQ 적립보다 높았던 구간은 2002년에 시작한 한 구간입니다(+7.4% 대 +5.9%).
닷컴 버블 직전부터 적립했다면
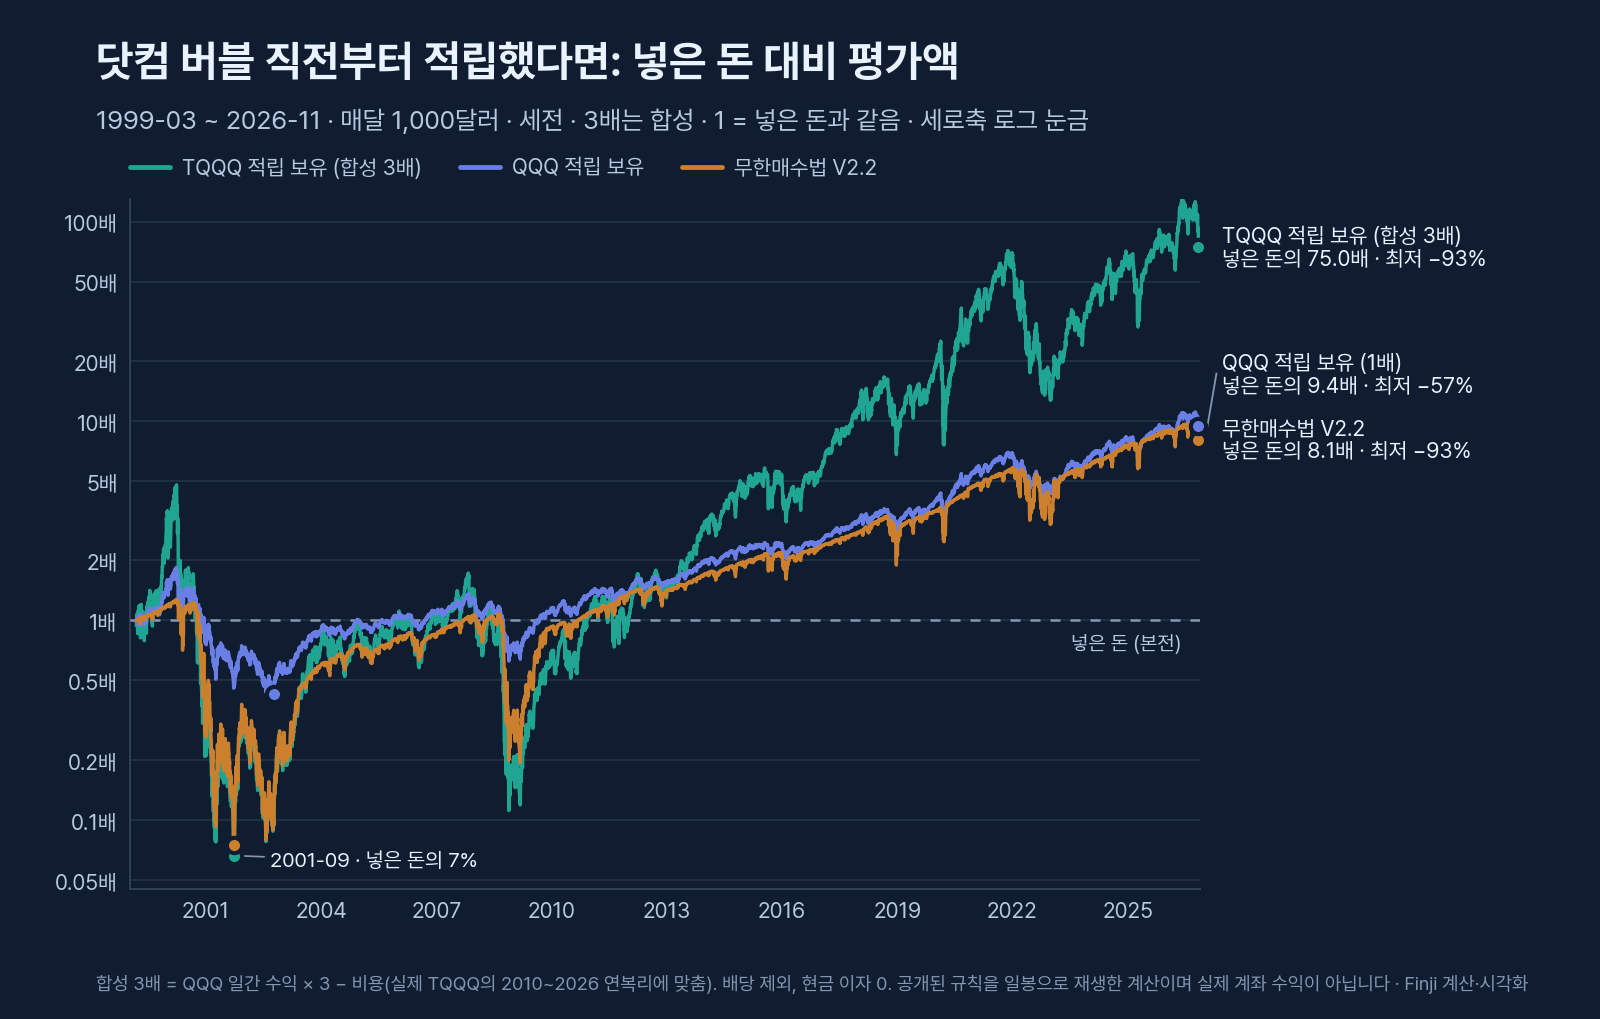
- 합성 3배는 2000년 −91%, 2001년 −89%, 2002년 −86%, 2008년 −88%였습니다. 2021년 인터뷰 기사도 닷컴 버블이나 2008년 같은 대세 하락장에서는 무한매수법이 손실을 본다고 적었습니다. 2000년 3월 27일의 고점을 2026년 11월까지 되찾지 못했습니다(고점보다 75% 낮음). 같은 날 고점을 찍은 QQQ는 2002년 10월 9일까지 83% 내렸고, 배당을 뺀 가격으로 2016년 9월 6일에 그 고점을 되찾았습니다.
- TQQQ 적립은 2001년 9월에 넣은 돈의 7%만 남았습니다. 넣은 돈보다 적은 상태가 가장 길게는 1,290거래일 이어졌고, 마지막으로 원금 아래였던 날은 2011년 12월 30일입니다. 그 뒤 2026년 11월에는 넣은 돈의 75배(세전)가 됐습니다.
- QQQ 적립은 가장 나쁠 때 넣은 돈의 43%가 남았습니다(2002년 10월, −57%). 원금 아래 기간은 가장 길게 996거래일, 2026년 11월 평가액은 넣은 돈의 9.4배입니다.
- 무한매수법도 이 구간에서는 넣은 돈의 93%를 잃은 때가 있었습니다. 원금 아래 기간은 가장 길게 1,732거래일로 셋 가운데 가장 길었고, 2026년 11월 평가액은 넣은 돈의 8.1배입니다. 40회분을 다 쓴 뒤에는 3배 상품을 거의 전액 들고 있는 계좌와 같아지기 때문입니다(21절).
고점에서 적립을 시작한 경우도 따로 봤습니다. 2026년 11월 5일까지 넣었을 때의 값입니다.
| 적립 시작일 | 방식 | 세후 연 수익률 | 넣은 돈 대비 최저 | 원금 아래 최장 기간 |
|---|---|---|---|---|
| 2000-03-10 (닷컴 고점, 합성) | TQQQ 적립 | +24.6% | −90% | 835거래일 |
| QQQ 적립 | +12.9% | −54% | 834거래일 | |
| 무한매수법 V2.2 | +10.5% | −84% | 1,369거래일 | |
| 2007-10-31 (금융위기 직전, 합성) | TQQQ 적립 | +34.7% | −86% | 299거래일 |
| QQQ 적립 | +15.4% | −44% | 235거래일 | |
| 무한매수법 V2.2 | +12.4% | −76% | 525거래일 | |
| 2021-11-19 (실제 TQQQ) | TQQQ 적립 | +23.9% | −60% | 344거래일 |
| QQQ 적립 | +14.0% | −24% | 311거래일 | |
| 무한매수법 V2.2 | +8.9% | −30% | 322거래일 |
세 시작일 모두 끝까지 넣었을 때의 수익률은 TQQQ 적립이 가장 높았고, 도중의 손실도 TQQQ 적립이 가장 깊었습니다. 끝까지 넣었다는 조건이 붙은 값입니다. 넣은 돈의 60~90%가 사라진 상태에서 적립을 멈췄다면 결과는 이 표와 다릅니다.
25. 검증 ⑥ 익절·손절만 떼어 붙이면
무한매수법의 ‘평단 +10% 익절’만 TQQQ 적립에 붙이면 세후 수익률이 낮아졌습니다. 손절 장치는 가장 나빴던 10년의 손실을 크게 줄였지만, 급락 뒤 곧바로 반등한 해에는 판 값보다 비싸게 되샀습니다. 조건은 24절과 같습니다.
| 붙인 장치 | 규칙 |
|---|---|
| 익절 | 평단 +10% 지정가에 전량 매도하고, 이틀 뒤 종가에 전부 다시 매수 |
| 서킷 손절 | 들어간 뒤의 최고 종가에서 40% 내리면 종가에 전량 매도하고, 30거래일 쉰 뒤 다시 매수 |
| 손절 3종 | 서킷 손절 + VIX 45 이상이면서 평단 대비 −25% 이하면 전량 매도 + 다 판 뒤에는 약세장 판정이 아니고 VIX가 35 아래일 때만 다시 매수 |
| 약세장 판정 동안 비움 | SPY 종가가 50일 이동평균 아래이고 50일 이동평균이 200일 이동평균 아래인 동안 보유하지 않음(전날 값 기준) |
| 200일선 (비교용) | QQQ 종가가 200일 이동평균 아래면 보유하지 않음(전날 값 기준). 무한매수법과 무관한 일반적인 추세 규칙 |
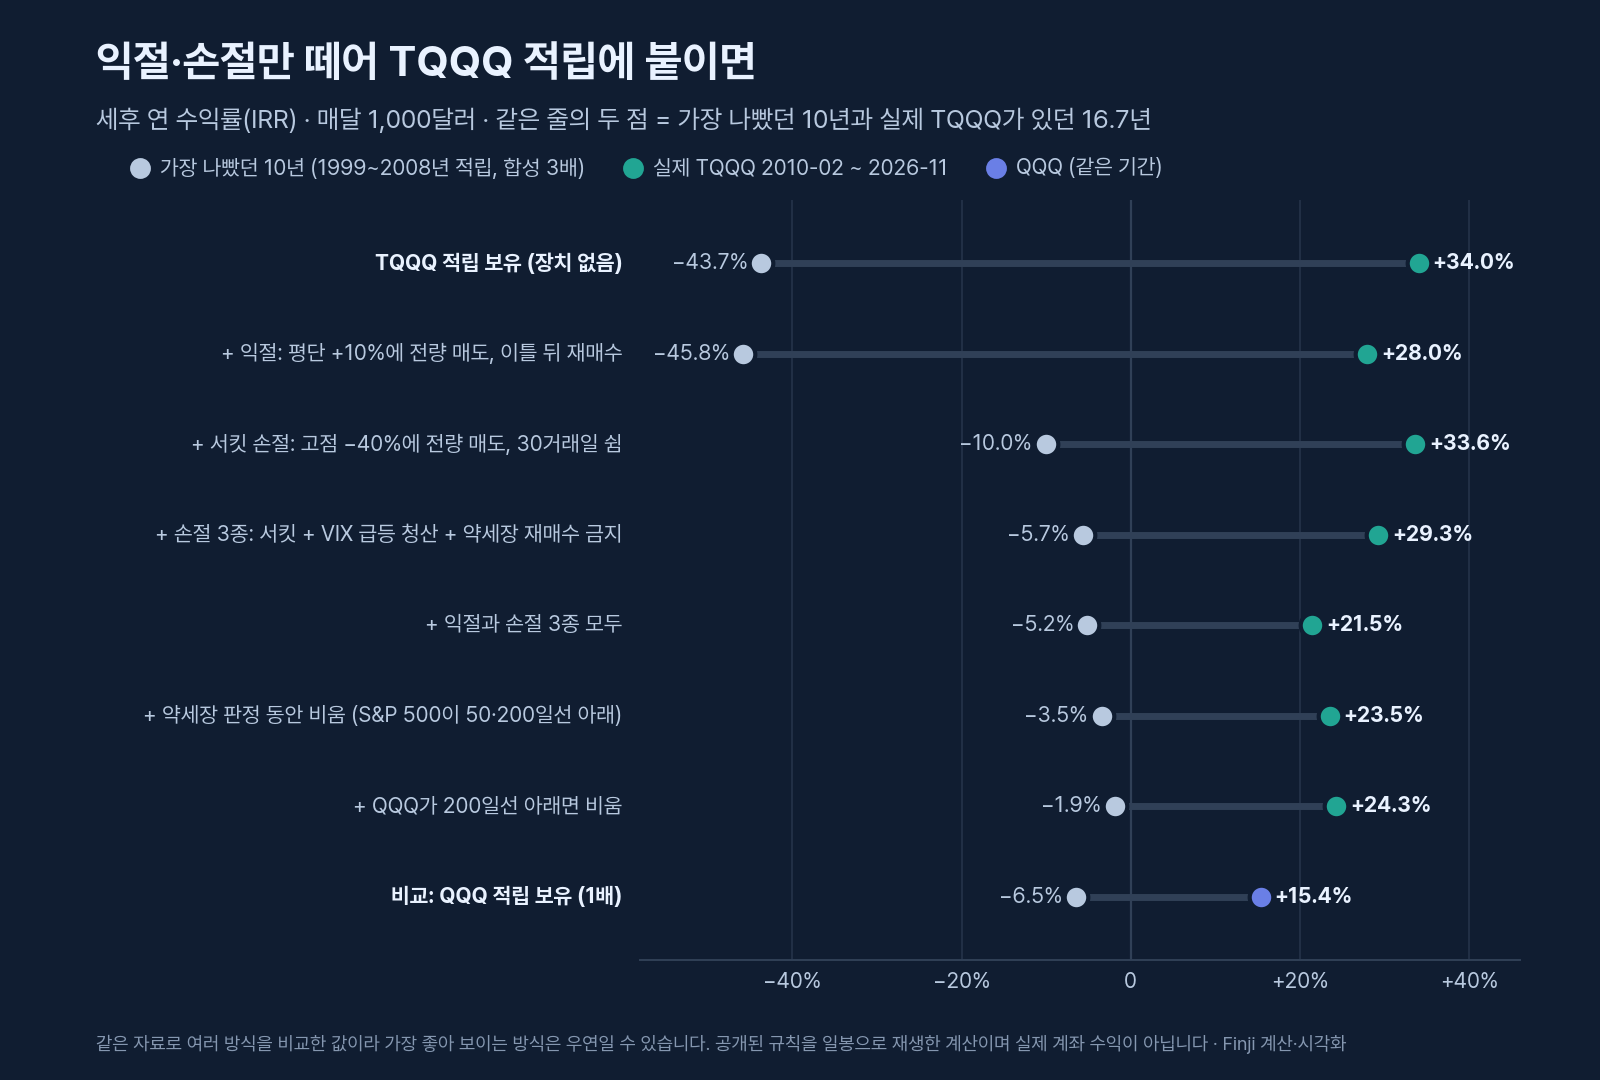
| TQQQ 적립에 붙인 것 | 실제 2010 ~ 2026 | 닷컴 포함 (합성) | 18구간 중앙값 | 가장 나빴던 10년 | 닷컴 포함 구간의 넣은 돈 대비 최저 | QQQ 적립보다 높았던 구간 |
|---|---|---|---|---|---|---|
| 없음 | +34.0% | +23.5% | +29.6% | −43.7% | −93% | 14 / 18 |
| 익절 | +28.0% | +18.8% | +24.3% | −45.8% | −93% | 14 / 18 |
| 서킷 손절 | +33.6% | +23.4% | +27.2% | −10.0% | −81% | 15 / 18 |
| 손절 3종 | +29.3% | +22.9% | +29.2% | −5.7% | −79% | 18 / 18 |
| 익절 + 손절 3종 | +21.5% | +19.3% | +23.0% | −5.2% | −83% | 18 / 18 |
| 약세장 판정 동안 비움 | +23.5% | +19.8% | +24.6% | −3.5% | −77% | 18 / 18 |
| 200일선 (비교용) | +24.3% | +18.0% | +18.5% | −1.9% | −44% | 15 / 18 |
| (비교) QQQ 적립 | +15.4% | +12.4% | +11.9% | −6.5% | −57% | — |
익절: 보유량은 그대로, 세금만 앞당겨졌다
- 세전 수익률은 익절을 붙인 쪽 +36.7%, 그냥 보유 +36.4%로 거의 같았습니다. 세후로는 +28.0% 대 +34.0%입니다.
- 18구간 모두에서 익절을 붙인 쪽이 TQQQ 적립 보유보다 낮았습니다.
- 실제 구간에서 익절 매도는 65번이었고, 그중 판 값보다 싸게 되산 것은 23번입니다. 되산 값을 판 값으로 나눈 비율을 모두 곱하면 0.96입니다(합성 구간은 75번 가운데 29번, 1.06). 팔고 이틀 뒤 다시 사므로 들고 있는 양이 거의 그대로이고, 달라지는 것은 해마다 미리 내는 세금입니다.
손절: 긴 하락에서 이득, 급락 뒤 반등에서 손해
- 가장 나빴던 10년의 손실이 크게 줄었습니다. 1999~2008년 적립의 세후 수익률이 −43.7%에서 서킷 손절 −10.0%, 손절 3종 −5.7%, 200일선 −1.9%가 됐습니다.
- 대가는 방식마다 달랐습니다. 실제 2010~2026년에 서킷 손절은 0.4%p, 손절 3종은 4.7%p, 약세장 판정 동안 비우는 방식과 200일선은 10%p 안팎을 잃었습니다.
- 실제 TQQQ에서 서킷 손절은 아홉 번 걸렸습니다. 다섯 번은 판 값보다 비싸게 되샀습니다: 2010년 6월(+13%), 2011년 8월(+25%), 2016년 2월(+33%), 2020년 3월(+2%), 2025년 4월(+42%). 네 번은 싸게 되샀습니다: 2018년 11월(−4%), 2022년 1월(−23%), 2022년 4월(−36%), 2022년 9월(−26%).
- 이득은 긴 하락 세 번에서 나왔습니다. 2000~2002년과 2008년(합성), 2022년(실제)입니다. 급락한 뒤 곧바로 반등한 2020년이나 2025년 4월에는 쉬는 동안 값이 올라 있었습니다.
- 손절을 붙여도 닷컴 버블을 낀 구간에서는 넣은 돈의 77~83%가 사라진 때가 있었습니다. 200일선 방식만 −44%로 QQQ 적립(−57%)보다 얕았습니다.
같은 종류의 장치를 무한매수법 안에 넣었을 때는 결과가 달랐습니다. 21절의 변형에서 서킷브레이커·VIX 정리·쿼터 손절 상한을 끄면 세후 연 +7.5%가 +16.5%로 올랐습니다.
이 절은 손절 방식 다섯 가지를 같은 자료로 견준 결과입니다. 가장 좋아 보이는 방식은 우연일 수 있고, 이득이 난 긴 하락은 세 번뿐입니다.
26. 검증의 한계와 다른 사람의 검증
18~25절의 숫자는 조건을 단순하게 둔 일봉 계산입니다. 17절에 적은 조건을 기준으로, 지킨 것과 지키지 못한 것을 나눠 적습니다.
| 17절의 조건 | 이 검증에서 |
|---|---|
| 규칙의 버전 고정 | 초기 방식과 V2.2 두 가지로 고정했습니다. V2.2는 2차 자료 기준이고 공식 카페 원문과 대조하지 못했습니다. 2차 자료끼리도 T의 반올림 방식이 다르고, 쿼터 손절의 세부 절차는 단순화했습니다. 현재 공식 버전인 V4.0과 V3.0은 계산하지 않았습니다 |
| 미래 가격 사용 방지 | 주문 가격은 전날까지의 평단으로 정했습니다. 다만 종가 조건 주문이 그날 종가에 전량 체결된다고 가정했습니다. 초기 방식의 소진 대응(전량 매도 후 재시작)은 인터뷰의 설명을 한 계좌 안에서 옮긴 해석입니다 |
| 주문 방식 구분 | 종가 조건 주문과 장중 지정가 매도를 나눴습니다. KODEX 레버리지의 1분봉 170거래일을 재생한 결과가 일봉 계산과 같았습니다 |
| 실제 수량과 잔돈 | 지키지 못했습니다. 소수점 수량을 허용했고 부분 체결과 호가 단위를 넣지 않았습니다 |
| 분할·분배금 처리 | 분할을 조정한 가격을 썼습니다. 배당·분배금은 넣지 않아 QQQ 같은 1배 상품의 수익률이 배당만큼 낮게 나옵니다 |
| 상장 이전 가상 가격 표시 | 1999~2009년의 3배는 합성값이라고 밝혔습니다. 비용의 가산 폭을 2010~2026년 실제 TQQQ에 맞춘 근사값입니다 |
| 현금 포함 | 현금을 포함한 계좌 전체로 평가했습니다. 현금 이자는 0으로 두고, 이자를 붙인 값은 24절에 따로 적었습니다 |
| 끝나지 않은 사이클 포함 | 마지막 날 평가액으로 포함했습니다. 열려 있는 사이클은 21·22절에 적었습니다 |
| 추가 납입 기록 | 19~23절은 추가 납입이 없습니다. 24~25절은 매달 납입을 금액가중 수익률로 반영했습니다 |
| 여러 시작일·시장 구간 | 미국은 2010~2026년 실제와 1999~2026년 합성, 10년 구간 18개, 고점 시작 3개를 봤습니다. 한국은 2014~2026년 한 구간뿐입니다 |
| 비교 기준 통일 | 같은 원금·기간·비용으로 그냥 보유, 1배 상품, 같은 비중 보유와 견줬습니다 |
| 맞춤 최적화 구분 | 분할 수와 목표 수익률은 고르지 않고 원 규칙 그대로 썼습니다. 다만 V2.2는 2022년 12월에 나온 규칙이라, 2010~2022년 결과는 그 뒤에 만들어진 규칙을 지난 가격에 적용한 값입니다. 22절의 목표 수익률 비교와 25절의 손절 방식 비교도 같은 자료에서 견준 값이라 참고용입니다 |
- 2010~2026년은 나스닥100이 길게 오른 기간입니다. 닷컴 버블 같은 하락은 합성값으로만 확인했습니다.
- 나스닥100을 고른 것부터가 결과를 알고 한 선택입니다. 다음 16년의 추세가 어느 지수에서 나올지는 이 계산이 알려 주지 않습니다.
- 한국의 2026년 자료에는 KODEX 레버리지가 하루에 −24%에서 +47%까지 움직인 날이 있습니다. 자료에 있는 값을 그대로 썼습니다.
- 실제 주문 시스템을 거친 검증이 아닙니다. 환율은 넣지 않았고, 수익률은 미국 상품은 달러, 한국 상품은 원 기준입니다.
다른 사람의 검증
비슷한 계산을 공개한 영상도 있습니다. 아래 영상의 설명란에는 12년 동안 QLD 무한매수 19배 대 그냥 거치 30배, TQQQ 무한매수 19배 대 그냥 거치 59배, “12년 내내 현금의 3분의 1이 놀고 있었다”는 결과가 적혀 있습니다. 기간과 규칙이 달라 숫자는 이 글과 다릅니다. 그냥 넣어 둔 쪽이 더 높았고 현금이 쉬고 있었다는 방향은 같습니다. Finji는 이 영상의 계산을 따로 확인하지 않았습니다.
저자 본인의 설명은 1절의 인터뷰 영상에서 들을 수 있습니다. 설명란의 챕터 제목으로는 32분 53초부터 ‘증권가에서 TQQQ 투자하지 말라는 이유’, 35분 53초부터 ‘TQQQ 상폐 가능성 점검’, 45분 57초부터 ‘이런 분들은 TQQQ 투자하지 마세요’를 다룹니다.
27. 주문 전후에 기록할 항목과 순서
아래 순서는 특정 버전의 매수 지시가 아니라 장부와 주문을 일치시키기 위한 작업 순서입니다. 전략이 정한 주문 기준 시각을 지키는 것을 전제로 합니다.
- 전일 체결 확인: 주문 기록이 아닌 실제 체결 수량·체결 가격·수수료를 확인합니다.
- 잔고 확정: 보유 수량, 평균단가, 실제 현금, 미체결 주문, 주문 가능 금액을 정리합니다.
- 상태 구분: 현재 사이클·버전·진행 회차와 현금 소진 여부를 확인합니다.
- 규칙으로 주문 작성: 매수와 매도의 가격·수량·유형·유효 기간을 분리해 적습니다.
- 중복 검산: 매수 예산을 두 주문에 중복 사용하지 않았는지, 매도 수량 합계가 보유량을 넘지 않는지 확인합니다.
- 접수 결과 확인: 거절·취소·부분 체결·휴장 여부를 확인합니다. 예약을 눌렀다는 사실만으로 체결로 기록하지 않습니다.
- 장 종료 후 총자산 평가: 실현손익, 미실현손익, 남은 현금, 전체 자산을 함께 기록합니다.
| 기록 칸 | 남기는 내용 |
|---|---|
| 전략 식별 | 버전·종목·사이클 시작일·분할 수·기준액 |
| 주문 전 상태 | 현금·보유 수량·평단·회차 산정 근거 |
| 주문 | LOC/MOC/지정가·매수/매도·수량·한도·접수 시각 |
| 체결 | 실제 가격·수량·비용·미체결 사유 |
| 위험·성과 | 전체 총자산·낙폭·추가 납입·규칙 이탈 여부 |
주문을 놓친 다음 날 두 배로 사는 것은 원래 일정과 다른 노출을 만듭니다. 누락일 처리 원칙이 없다면 먼저 규칙을 검토합니다. 손실 때문에 임의로 종목·분할 수·목표가를 바꿨다면 같은 전략의 연속 성과로 합치지 말고 변경을 기록합니다.
28. 시작하기 전에 답해야 할 질문
- 사용할 규칙의 버전과 원문을 확인했고, 모르는 세칙이 남아 있지 않은가?
- 투자금이 언제 필요한 돈인지 알고 있으며, 예상보다 긴 손실 기간을 감당할 수 있는가?
- 추가 입금 없이 자금이 소진됐을 때 어떤 상태가 되는지 계산해 봤는가?
- 평단이 내려가도 전체 평가손실은 늘어날 수 있다는 점을 이해하는가?
- 주식 가격만이 아니라 일일 레버리지와 기초지수의 위험을 이해하는가?
- 동시에 운용하는 다른 계좌까지 합산해 총자산과 손실을 볼 수 있는가?
- 직접 사용하는 증권사에서 필요한 주문이 지원되는지 확인했는가?
- 같은 돈을 단순 보유하거나 비레버리지 상품에 투자하는 대안과 비교했는가?
- 계산을 설명할 수 있고, 실제 거래 전에 가상 장부로 주문·체결 차이를 연습했는가?
이 질문에 대한 답이 부족하면 ‘몇 분할이 좋은가’보다 먼저 해결할 과제가 있는 것입니다. 특히 원금 보전이나 짧은 기간의 확정 현금흐름을 요구하는 목적과는 위험 특성이 맞지 않을 수 있습니다. 저자도 공개 채널 안내에서 큰 손실 가능성과 수익 비보장을 설명합니다. 저자 공개 이용 안내
29. 자주 생기는 오해
왜 이름이 ‘무한’인데 원금은 정해 놓나요?
이름을 자금 한도가 없다는 뜻으로 읽으면 안 됩니다. 실제 운용에는 유한한 원금·매수액·매도·재시작 규칙이 필요합니다. 새로운 사이클을 반복한다는 생각과 손실 중 무제한 추가 납입은 구분해야 합니다.
40번 사면 반드시 익절하나요?
아닙니다. 분할 수는 자금 배분 규칙이며 수익 달성 기한이 아닙니다. 주문이 일부만 체결될 수도 있고, 자금이 소진될 때까지 가격이 회복하지 않을 수도 있습니다.
계속 매수하면 손절할 필요가 없어지나요?
추가매수는 원가와 수량을 바꾸지만 이미 발생한 경제적 손실을 없애지 않습니다. 자금 소진 후 처리와 손실 확정 방식은 채택한 버전에 따라 확인해야 합니다. ‘무한매수법은 무조건 손절이 없다’는 설명은 피해야 합니다.
평단보다 낮은 가격에만 사면 되나요?
그렇게 바꾸면 상승 중 체결이 줄어드는 등 원래 방식과 다른 결과가 나올 수 있습니다. 해당 버전의 주문 규칙이 무엇인지와 자신의 변형 규칙을 구분해 검증해야 합니다.
V2.2에서 분할 수만 바꾸면 V3.0이 되나요?
그렇게 단정할 수 없습니다. 회차, 부분 매도, 자금 소진 이후, 수익 반영과 재시작 방식까지 같은 규칙 묶음인지 확인해야 합니다. 이 글은 공개 접근이 제한된 최신 세칙을 완전 재현하지 않습니다.
1/4을 팔고 다시 사면 새 원금이 생기나요?
보유 자산을 현금으로 바꾼 것이므로 매도 시점에 새 부가 생기지 않습니다. 손실 매도라면 손실 일부가 실현된 것입니다. 계좌 전체의 자산을 기준으로 평가합니다.
일반 ETF나 국내 종목에 적용해도 같은 전략인가요?
분할매수라는 아이디어는 다른 상품에도 적용해 볼 수 있지만 변동성·거래 시간·주문 지원·비용이 다릅니다. 종목과 목표만 바꾼 결과를 원래 전략과 같은 성과로 기대할 수는 없습니다. KODEX 레버리지 등 한국 상장 종목에 같은 규칙을 적용한 계산은 22절에 있습니다.
3배 ETF 두 개를 쓰면 충분히 분산되나요?
상품 개수만으로는 판단할 수 없습니다. 기초자산이 겹치거나 같은 시장 충격에 반응하면 동반 하락할 수 있습니다. 전체 계좌가 어떤 위험 요인에 노출되는지를 확인합니다.
익절 횟수와 월별 실현이익만 기록해도 되나요?
미실현손실과 묶인 현금이 빠지므로 충분하지 않습니다. 모든 계좌의 현금·주식 평가액·입출금·비용을 합친 결과를 함께 기록해야 합니다.
무한매수법으로 난 수익은 상승장 덕분인가요?
Finji의 계산에서는 대부분 그랬습니다. TQQQ V2.2가 낸 연 +17.0% 가운데 +14.0%는 같은 비중으로 TQQQ를 그냥 들고 있어도 나왔고, QQQ가 15% 이상 오른 10개 연도에는 한 번도 TQQQ 보유를 넘지 못했습니다(20절). 2차 자료의 규칙을 일봉으로 재생한 결과이며, 저자나 다른 사람의 실제 계좌와는 다를 수 있습니다.
3배 ETF는 음의 복리 때문에 오래 들고 있으면 반드시 손해인가요?
반드시 그렇지는 않습니다. 2010~2026년의 TQQQ는 음의 복리와 비용으로 해마다 15.7%p를 잃고도 연 +38.5%였습니다. 지수의 추세가 변동성이 정하는 기준선을 넘었기 때문입니다. 추세가 기준선 아래였던 2000~2009년에는 합성 3배가 99% 넘게 내렸습니다(23절). 어느 쪽이 될지는 미리 알 수 없습니다.
내릴 때 계속 사면 음의 복리를 피할 수 있나요?
피하지 못합니다. 음의 복리는 ETF 안에서 매일 생기므로, 언제 샀든 들고 있는 동안 모든 주식이 같은 비율로 깎입니다. 분할매수는 매입 가격을 바꿀 뿐입니다(23절).
KODEX 레버리지 같은 한국 ETF에 쓰면 어떤가요?
2014~2026년 계산에서 V2.2는 연 +4.5%, 그냥 보유는 연 +14.1%였습니다. 40거래일 안에 평단 +10%에 닿은 시작일이 TQQQ는 71%, KODEX 레버리지는 27%였습니다(22절).
매달 QQQ나 TQQQ를 사서 들고 있는 것과 견주면 어떤가요?
매달 1,000달러를 넣은 계산(2010~2026년)에서 세후 연 수익률은 TQQQ 적립 +34.0%, QQQ 적립 +15.4%, 무한매수법 V2.2 +12.7%였습니다. 다만 TQQQ 적립은 1999~2008년에 넣은 돈의 17%만 남았고, 닷컴 버블을 낀 구간에서는 넣은 돈의 93%가 사라진 때가 있었습니다(24절). 과거 가격으로 한 계산이며 어느 방식을 권하는 내용이 아닙니다.
+10% 익절이나 손절 규칙만 가져다 쓰면 어떤가요?
TQQQ 적립에 +10% 익절만 붙이면 세후 수익률이 +34.0%에서 +28.0%로 낮아졌습니다. 보유량은 거의 그대로인데 세금만 앞당겨 냈기 때문입니다. 손절 장치는 가장 나빴던 10년의 손실을 줄였지만 방식에 따라 0.4~10%p의 수익을 잃었고, 닷컴 버블을 낀 구간에서는 여전히 넣은 돈의 77~83%가 사라진 때가 있었습니다(25절).
Finji에서 이 전략을 자동으로 주문해 주나요?
자동 주문은 하지 않습니다. 이 페이지는 조사와 계산 원리를 설명하는 가이드입니다. 체결 내역을 넣어 평단·회차 T·별지점·다음 종가 주문표를 계산해 보려면 무한매수법 계산기를 쓸 수 있습니다. 이 계산기는 V2.2 공개 재현 자료와 2021년 인터뷰 규칙을 따른 산술 도구이며 저자의 공식 계산기가 아닙니다. 주문 조건은 직접 확인해야 합니다.
30. Finji에서 함께 사용할 도구
- 무한매수법 계산기 — 체결 장부로 평단·회차 T·별지점·남은 현금, 다음 종가의 LOC 매수·매도 주문표, 가격 경로별 원금 소진 시점 계산. V2.2 공개 재현·2021 인터뷰 규칙이며, 자료에 없는 부분(부분 매도 뒤 T 등)은 직접 고릅니다
- 평균단가 계산기 — 추가 매수로 수량과 평단이 어떻게 달라지는지 확인
- 매수 가능 수량 계산기 — 예산과 가격을 수량으로 바꿔 확인
- 목표가 계산기 — 기준 가격과 목표 수익률의 산술 확인
- 수익률 계산기 — 수익률의 분모와 손익 확인
- 매매일지 — 주문 근거와 실제 체결·손익 기록
- 리밸런싱 백테스트 — 비중 조정이라는 다른 운용 방식 살펴보기
무한매수법 계산기는 공개 자료의 규칙을 계산할 뿐, 최신 공식 규칙과 같다거나 성과를 검증했다는 뜻은 아닙니다. 나머지 도구들도 회차 전환·부분 매도·원금 소진 규칙을 자동으로 검증하지 않습니다. 특히 리밸런싱 백테스트의 결과를 무한매수법의 실적으로 읽지 않습니다.
31. 조사 출처와 확인 범위
확인일: 2026-11-02, 검증·영상·추가 자료는 2026-11-14. 원전과 상품 구조는 저자·출판사·운용사·거래소·금융기관 자료를 우선했습니다. 다음 자료의 수익 주장이나 과거 경험을 Finji가 검증한 미래 기대수익률로 사용하지 않았습니다. 1~16절의 계산표와 가상 계좌는 Finji가 원리를 설명하기 위해 구성했고, 18~26절의 수치는 18절의 조건으로 Finji가 계산했습니다. 영상은 제목·채널·게시일·설명란까지 확인했으며, 영상 속 주장을 따로 검증하지는 않았습니다.
- 시공북클럽: 『라오어의 미국주식 무한매수법』 — 도서·출판 정보와 구성 확인. 책 전체 원문을 열람했다는 의미는 아닙니다.
- 주간동아·비즈N: 저자 인터뷰, 2021-06-19 — 초기 방식에 대한 저자의 직접 설명. 당시 규칙과 현재 개정을 구분했습니다.
- 라오어 공식 채널: 가입 전 이용 안내 — 공개 안내의 방법 구분과 위험 설명.
- 공식 카페 회차 설명, V2.2, V3.0, 공식 채널 상세 방법론 — 원문 확인 경로. 본문 접근 제한으로 이 페이지에서 완전 검증한 자료는 아닙니다.
- 백테스트랩: V2.2 공개 재현 설명 — 별지점 등 용어의 이해를 돕는 보조 2차 자료. 저자 공식 시트와 동일하다고 보증하지 않습니다.
- ProShares: TQQQ 공식 상품 페이지 — 기초지수·일일 목표와 보유기간 위험.
- ProShares: UPRO, QLD, SSO — 추가 비교 후보의 기초지수·일일 배수 확인. 저자의 공식 추천 목록으로 인용하지 않았습니다.
- Direxion: SOXL·SOXS 공식 상품 페이지 — 기초지수·일일 목표와 상품 위험.
- FINRA: 레버리지·인버스 상품의 구조 — 일일 재설정과 장기 누적 수익률의 차이.
- FINRA: 정액 적립식 투자 — 일정액 분할투자의 구조와 고려 사항.
- IBKR: LOC 주문 — 종가 지정가 주문의 의미.
- Nasdaq Equity 4 — Rule 4702 주문 유형과 거래소 처리 규정. 실제 증권사의 지원 범위는 별도 확인.
- Finji 검증 계산(18~26절) — 미국 TQQQ·SOXL·QQQ 일봉(분할 조정, 배당 제외), Yahoo Finance의 QQQ(1999년~)·SPY·VIX·미국 13주 국채 금리, 한국 ETF·주식 수정주가 일봉으로 계산했습니다. 조건과 한계는 18절과 26절에 있습니다.
- ProShares: UltraPro QQQ(TQQQ) 요약 투자설명서, 2026-09-28 — 일일 3배 목표, 보유 기간 위험, 5쪽의 지수 수익률·변동성별 예상 수익률 표, 나스닥100의 5년 연 변동성 22.60%.
- SEC(Investor.gov): Updated Investor Bulletin — Leveraged and Inverse ETFs, 2023-08-29 — 하루보다 긴 기간의 성과가 목표 배수와 크게 달라질 수 있다는 설명과 실제 사례. 2009년 8월 SEC·FINRA 공동 안내문의 개정판입니다.
- M. Avellaneda & S. Zhang, “Path-Dependence of Leveraged ETF Returns”, SIAM Journal on Financial Mathematics 1 (2010), 586–603 (DOI) — 레버리지 ETF 수익률을 기초자산 수익률과 실현 변동성으로 나누는 식(식 4·10). 23절의 근사식은 이 식을 연 단위로 옮긴 것입니다.
- M. Cheng & A. Madhavan, “The Dynamics of Leveraged and Inverse Exchange-Traded Funds”, Journal of Investment Management 7(4), 2009, 43–62 — 일일 재조정에 따른 경로 의존성. 초록 확인.
- Vanguard: Cost averaging — Invest now or temporarily hold your cash?, 2023-02 — 목돈을 한 번에 넣는 쪽이 3개월에 나눠 넣는 쪽보다 1년 뒤 자산이 많았던 비율 68%(MSCI World, 1976~2022년).
- 유튜브 — 라오어 무한매수법 & 밸류리밸런싱(저자 채널: 2022년 TQQQ 중계 영상, 2021년 LOC 설정 영상), 달란트투자의 저자 인터뷰(2022-04), 베짱이하우스(Channel B) by KRX의 음의 복리 설명(2025-06), 여의도 아빠의 12년 백테스트(2026-08). 2026-11-14에 제목·게시일·설명란과 외부 재생 가능 여부를 확인했습니다.
- 라오어 블로그: 「무한매수법 V4.0 방법론입니다. 현재 오피셜입니다」, 2026-03-14, 「저는 TQQQ SOXL 투자를 권유하지 않습니다」, 2026-07-15 — 현재 공식 버전의 발표와, 3배 레버리지 투자의 위험·2022년 손실에 대한 저자 본인의 설명. V4.0 규칙 본문(카페 글)은 확인하지 못했습니다.
- 주간동아 1294호: 「하루 10분 미국주식 투자로 年수익률 20%?」, 2021-06-19 — 2번 인터뷰의 원게재본. 수익률, 40회분 소진 때의 대응, 한국 주식 적용, 대세 하락장에 대한 문장을 확인했습니다.
- 예스24: 『라오어의 미국주식 무한매수법』 서지 — 알키, 2021년 6월 2일 발행, 216쪽. 후속 책 『라오어의 미국주식 밸류 리밸런싱』은 2022년 8월 29일 발행.
- 국세청: 양도소득세 세율, 신고납부기한, 주식 양도소득세 과세대상 — 국외주식 세율 20%(지방소득세 별도), 국내·국외 주식 합산 연 250만원 기본공제, 다음 해 5월 확정신고.
- 금융감독원: 「고위험 레버리지(ETF‧ETN) 투자, 각별한 주의가 필요합니다!」, 2026-03-19, 금융꿀팁 200선 148 「美 장기국채 ETF 등 해외 상장 ETF 투자 시 유의사항」, 2023-12-26 — 음의 복리효과의 숫자 예시, 장기·적립식 투자에 대한 안내, 해외 상장 ETF의 세금.
- 금융위원회: 국내·해외 상장 ETF 간 비대칭 규제 해소를 위한 자본시장법 시행령 개정안 국무회의 의결, 2026-04-21 — 해외 상장 레버리지 ETF·ETN의 사전교육(2025년 12월 시행)과 기본예탁금 1천만원 신설.
- QuantStack: 무한매수법 V2.2 해설, 30대 직장인의 레버리지 투자노트: V2.2·V3.0 정리 (2024-09-06) — 이 글의 V2.2 계산이 5번 자료와 함께 따른 2차 자료. 저자의 공식 자료가 아니며, 두 자료는 회차 T의 반올림 방식을 다르게 적고 있습니다.